2 CARACTERÍSTICA DO SISCEAB
As características do Sistema de Controle do Espaço Aéreo Brasileiro (SISCEAB) são analisadas a partir da integração entre a organização dos Serviços de Navegação Aérea, a atuação dos órgãos ATS (Air Traffic Services) e o comportamento da demanda por tráfego aéreo no espaço aéreo sob responsabilidade do Brasil.
O SISCEAB tem como finalidade prover os meios necessários ao gerenciamento do espaço aéreo e à prestação dos serviços de navegação aérea de forma segura, ordenada e eficiente, em conformidade com a legislação nacional e com os acordos internacionais dos quais o Brasil é signatário.
Para isso, o espaço aéreo brasileiro está estruturado em cinco Regiões de Informação de Voo (FIR), cuja gestão operacional é distribuída entre as Organizações Regionais do SISCEAB.
Neste capítulo, serão abordados os seguintes tópicos:
- Órgãos ATS
- Caracterização da demanda
- Efetivo de Controladores de Tráfego Aéreo (ATCO)
- Fatores meteorológicos
- Projetos no SISCEAB
2.1 ORGÃOS ATS
Os órgãos ATS são responsáveis pela prestação dos Serviços de Tráfego Aéreo, que incluem o Controle de Tráfego Aéreo (ATC), o Serviço de Informação de Voo (FIS) e o Serviço de Alerta. Entre os órgãos de controle destacam-se os Centros de Controle de Área (ACC), os Controles de Aproximação (APP) e as Torres de Controle de Aeródromo (TWR).
2.1.1 CENTRO DE CONTROLE DE ÁREA - ACC
Os ACC prestam serviço para os voos em rota, nas FIR. Para assegurar um movimento de tráfego aéreo seguro, ordenado e eficiente, os controladores de tráfego aéreo (ATCO) dispõe de recursos tecnológicos modernos, relacionados na Tabela 2.1.
| Recurso | Definição |
|---|---|
| SAGITARIO | Sistema avançado de gerenciamento de informações de tráfego aéreo e relatório de interesse operacional. |
| CPDLC | Comunicações por enlace de dados controlador - piloto. |
| AMAN | Gerenciamento de chegada. |
| SITTI | Central de áudio / telefonia integrada. |
| ADS-C | Vigilância dependente automática - contrato. |
2.1.2 CONTROLE DE APROXIMAÇÃO - APP
Os APP prestam serviço para os voos logo após a decolagem e para aqueles que estão em descida para aproximação no aeroporto de destino, nas TMA. Para assegurar um fluxo de tráfego aéreo seguro, ordenado e eficiente, os ATCO dispõe de recursos tecnológicos modernos, exemplificados na Tabela 2.2.
| Recurso | Definição |
|---|---|
| SAGITARIO | Sistema avançado de gerenciamento de informações de tráfego aéreo e relatório de interesse operacional. |
| AMAN | Gerenciamento de chegada. |
| SITTI | Central de áudio / telefonia integrada. |
2.1.3 TORRE DE CONTROLE DE AERÓDROMO - TWR
As TWR prestam o serviço para aeronaves no solo ou nas imediações do aeródromo. No âmbito do SISCEAB, destaca-se ainda a Torre Digital (D-TWR), atualmente em operação no DTCEA-SC, na qual a observação visual direta é substituída por um sistema de vigilância composto por câmeras de alta resolução e monitores, proporcionando aos controladores uma visão panorâmica ampliada do aeródromo e de sua área circunvizinha.
| Recurso | Definição |
|---|---|
| SAGITARIO | Sistema avançado de gerenciamento de informações de tráfego aéreo e relatório de interesse operacional. |
| TATIC | Sistema de operação e gerenciamento para torres de controle baseado no uso de strips eletrônicas |
| ACAMS | Sistema de monitoramento e controle de infraestrutura para torres baseado na integração de múltiplos sistemas em uma única interface |
| SITTI | Central de áudio / telefonia integrada. |
2.1.4 AFIS
No Brasil, as estações aeronáuticas, conhecidas como Rádios, são responsáveis pela prestação do Serviço de Informação de Voo de Aeródromo (AFIS). De forma complementar, órgãos APP ou TWR podem, em determinados períodos e conforme critérios operacionais previamente definidos, assumir essa função, permitindo adequar o nível de serviço à demanda, otimizar recursos e manter os níveis de segurança operacional requeridos.
2.2 CARACTERIZAÇÃO DA DEMANDA
A capacidade de assegurar um fluxo de aeronaves seguro, ordenado e rápido depende intrinsecamente da compreensão e do monitoramento preciso da demanda. Em 2025, esse acompanhamento revelou um sistema em plena atividade, caracterizado por uma malha complexa e de alta densidade que integra as aviações comercial, geral e militar.
Nesse cenário, a busca pela melhoria contínua dos serviços prestados no SISCEAB exige que se detalhe como essa demanda se distribui espacial e temporalmente. Para isso, mostram-se necessárias análises operacionais comparativas que abranjam o desempenho dos principais aeroportos, o volume de tráfego por FIR, as rotas mais utilizadas, a densidade do tráfego e a composição da frota.
2.2.1 DEMANDA NOS PRINCIPAIS AEROPORTOS DO SISCEAB
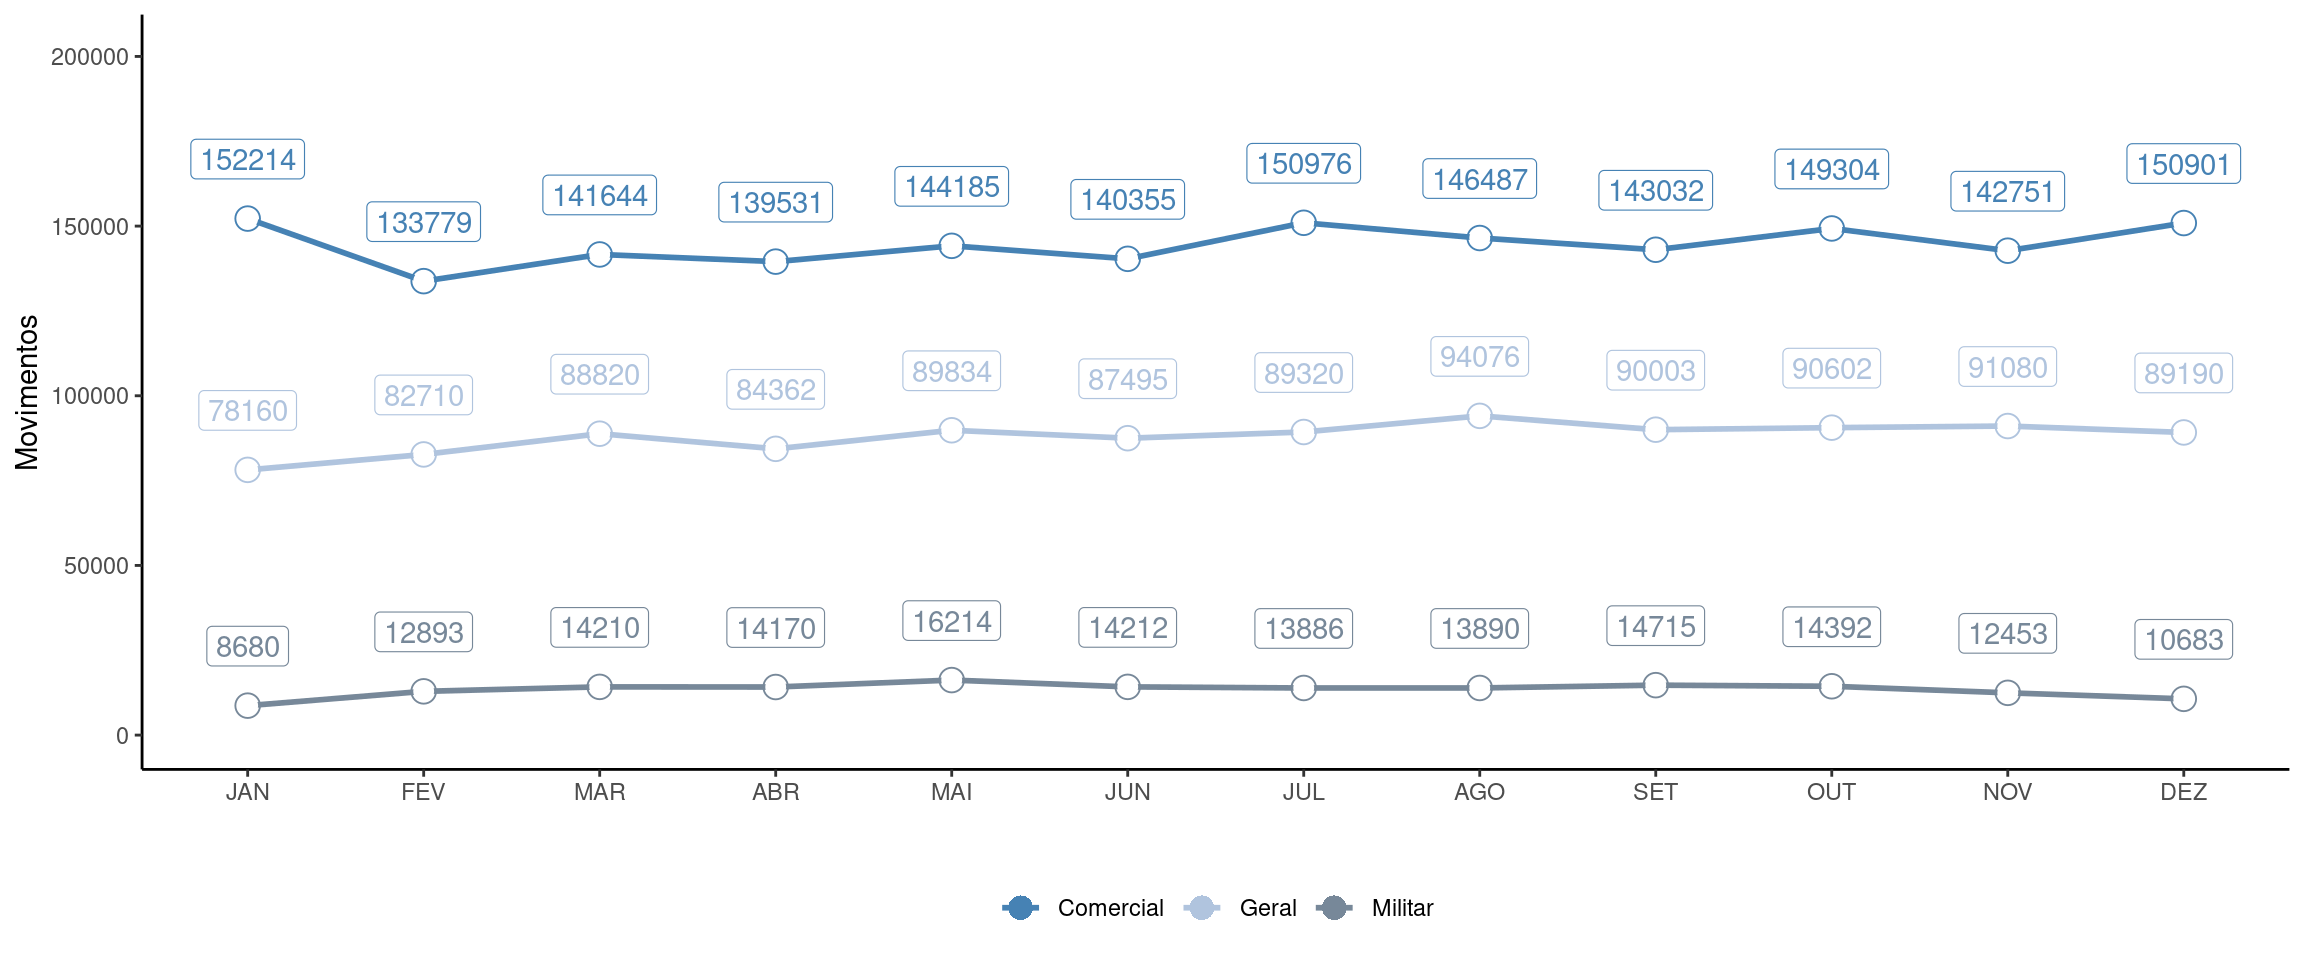
Conforme descrevem a Tabela 2.4 e a Figura 2.1, o monitoramento da demanda aérea em 2025 revelou um sistema em plena atividade, caracterizado por uma malha complexa que integra as aviações comercial, geral e militar. No centro dessa dinâmica, o segmento Comercial continua figurando como o principal motor do SISCEAB, totalizando 1.735.139 movimentos. Esse montante é composto majoritariamente pela operação Nacional, com 1.572.629 movimentos, e complementado pelo fluxo Internacional, que registrou 162.530 movimentos.
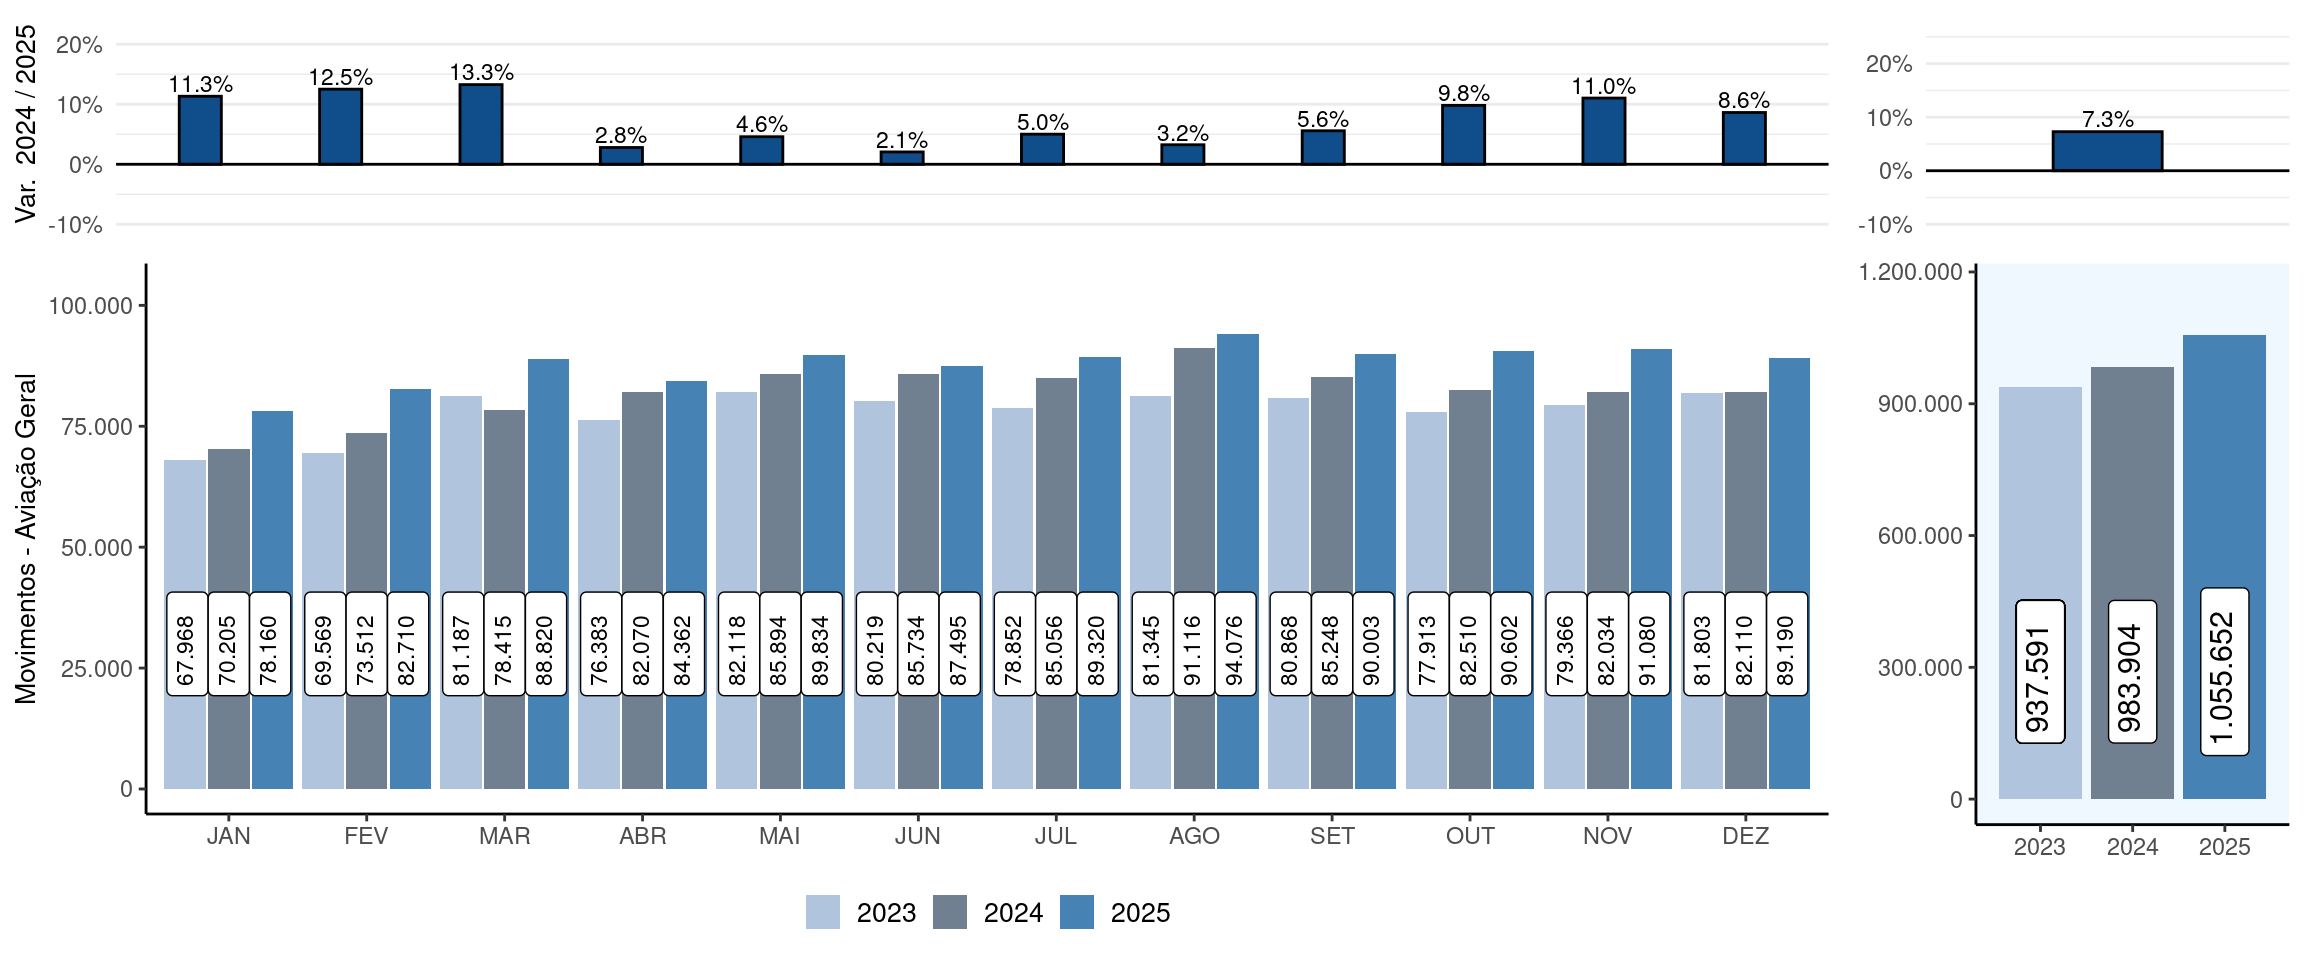
A análise do tráfego evidencia o peso de cada setor na ocupação do espaço aéreo: a Aviação Geral demonstrou relevância operacional expressiva, somando 1.055.652 operações. Já a Aviação Militar registrou 160.398 movimentos, apresentando picos de atividade em maio (16.214) e setembro (14.715), associados a exercícios operacionais.
A distribuição mensal do tráfego comercial manteve-se estável, com picos de demanda em janeiro, julho e dezembro, refletindo a sazonalidade das altas temporadas. Em suma, os movimentos de 2025 ratificam um sistema de alta densidade que exige uma gestão de fluxo (ATFM) cada vez mais eficiente.
| Ano | Tipo de Voo | Total | Jan | Fev | Mar | Abr | Mai | Jun | Jul | Ago | Set | Out | Nov | Dez |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2023 | Geral | 937591 | 67968 | 69569 | 81187 | 76383 | 82118 | 80219 | 78852 | 81345 | 80868 | 77913 | 79366 | 81803 |
| 2023 | Comercial | 1667631 | 149483 | 124623 | 140152 | 132081 | 140803 | 134984 | 148942 | 145362 | 136739 | 137553 | 133942 | 142967 |
| 2023 | Militar | 196709 | 10502 | 12699 | 17014 | 16049 | 19815 | 18610 | 17575 | 19479 | 18561 | 18679 | 16093 | 11633 |
| 2024 | Geral | 983904 | 70205 | 73512 | 78415 | 82070 | 85894 | 85734 | 85056 | 91116 | 85248 | 82510 | 82034 | 82110 |
| 2024 | Comercial | 1681442 | 145218 | 130444 | 137301 | 138076 | 133563 | 133873 | 150698 | 145595 | 139395 | 143846 | 137371 | 146062 |
| 2024 | Militar | 182869 | 10880 | 13010 | 15052 | 18040 | 18059 | 17398 | 17956 | 16585 | 15133 | 15918 | 13816 | 11022 |
| 2025 | Geral | 1055652 | 78160 | 82710 | 88820 | 84362 | 89834 | 87495 | 89320 | 94076 | 90003 | 90602 | 91080 | 89190 |
| 2025 | Comercial | 1735159 | 152214 | 133779 | 141644 | 139531 | 144185 | 140355 | 150976 | 146487 | 143032 | 149304 | 142751 | 150901 |
| 2025 | Militar | 160398 | 8680 | 12893 | 14210 | 14170 | 16214 | 14212 | 13886 | 13890 | 14715 | 14392 | 12453 | 10683 |
A Figura 2.2 ilustra a média móvel semanal dos 100 principais aeroportos do SISCEAB.
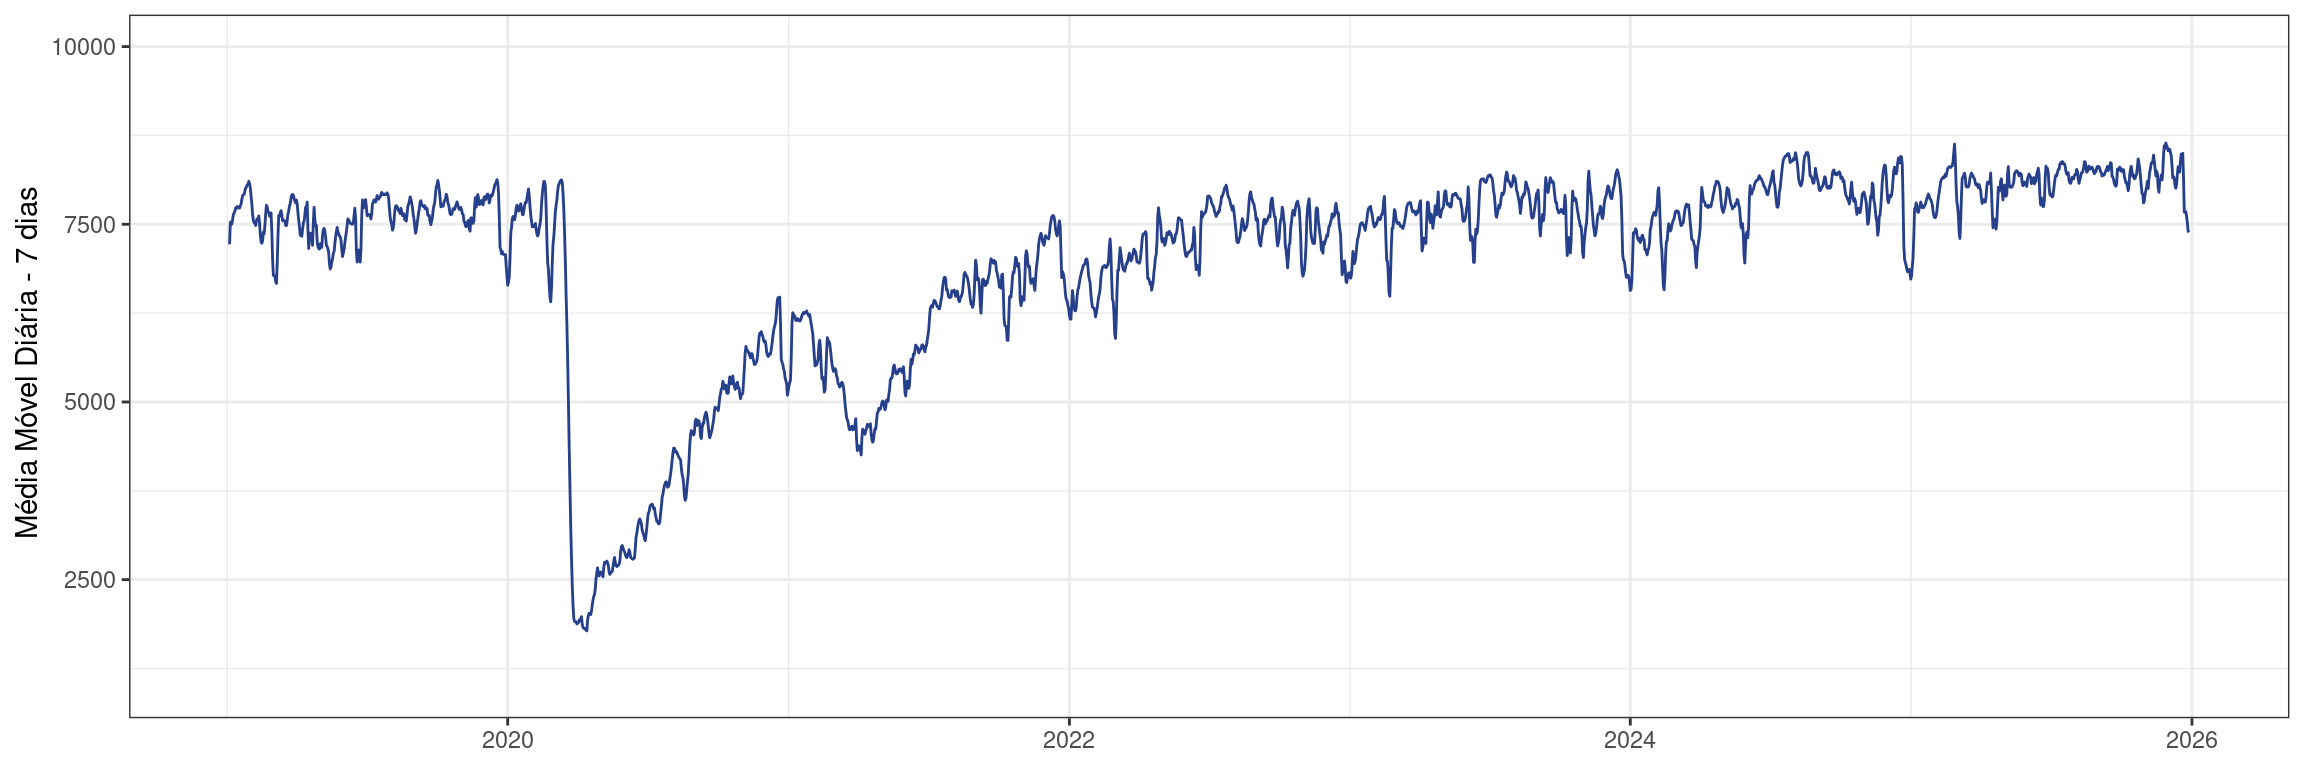
A evolução histórica do fluxo aéreo na Figura 2.2 ilustra a resiliência do sistema após a retração severa de 2020 decorrente da Covid-19. A retomada ganhou força em 2023 e consolidou-se em 2024, quando foi superada a marca de 7.500 movimentos diários. O crescimento registrado em 2025 ratifica a capacidade do SISCEAB e a eficácia da gestão baseada em performance, que absorveu as oscilações sazonais e elevou a operação a um novo patamar de fluidez e segurança, superior aos registros históricos anteriores.
2.2.1.1 AVIAÇÃO COMERCIAL DOMÉSTICA
Iniciando-se as análises referentes à aviação comercial doméstica, a Figura 2.3 apresenta a comparação entre o volume de operações no triênio 2023-2025.
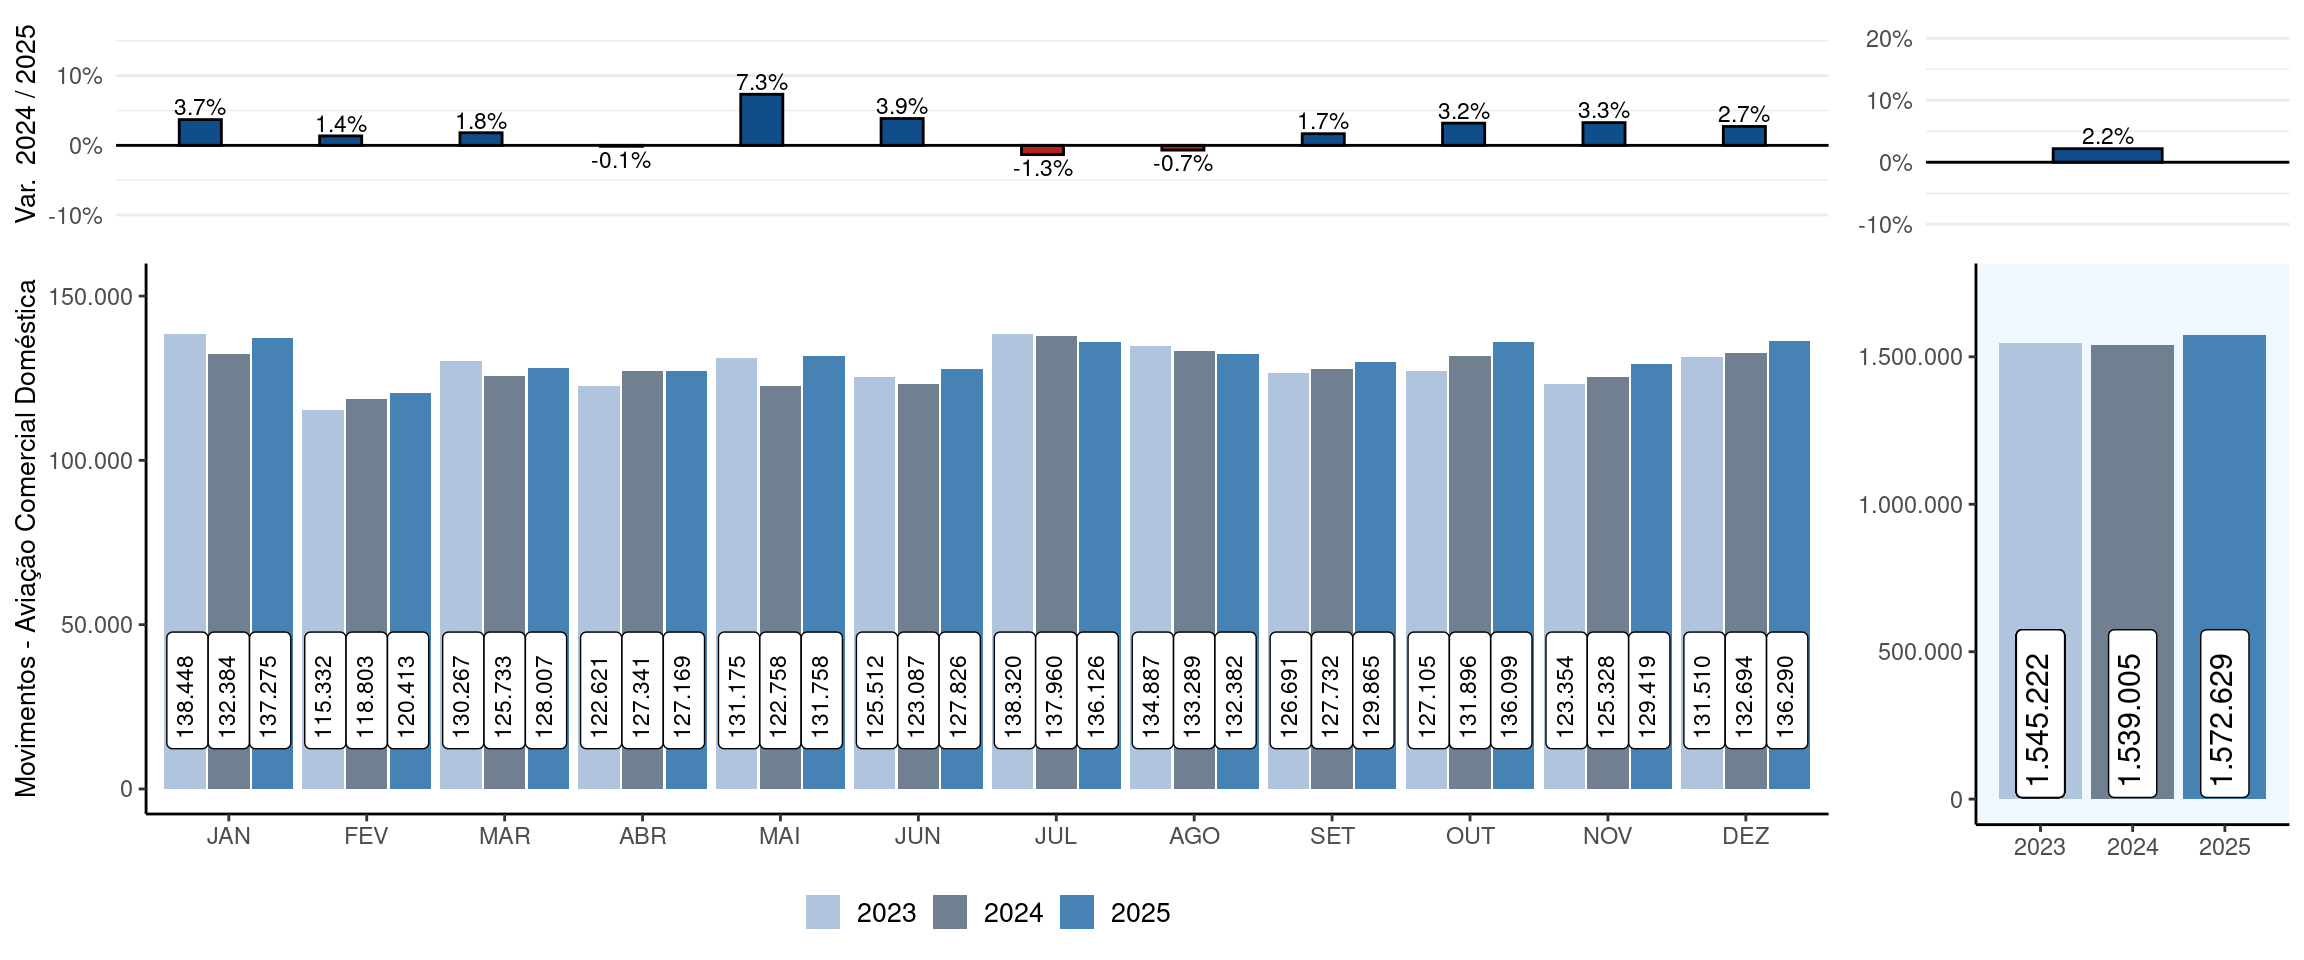
A aviação comercial doméstica, ao registrar 1.572.629 operações, apresentou uma expansão de 2,2% em relação ao volume registrado em 2024.
Apesar de terem sido registradas variações anuais de aproximadamente 2%, para mais e para menos, na maioria dos meses, o mês de maior destaque para a aviação comercial doméstica foi janeiro. Houve um crescimento de 3,7% e o maior movimento desse segmento em 2025. Foram 137.275 operações, uma demanda que, em função da sazonalidade (período de férias), costuma registrar resultados mais expressivos.
Durante o último trimestre de 2025, a aviação comercial doméstica registrou melhores resultados em relação aos de 2024.
2.2.1.2 AVIAÇÃO COMERCIAL INTERNACIONAL
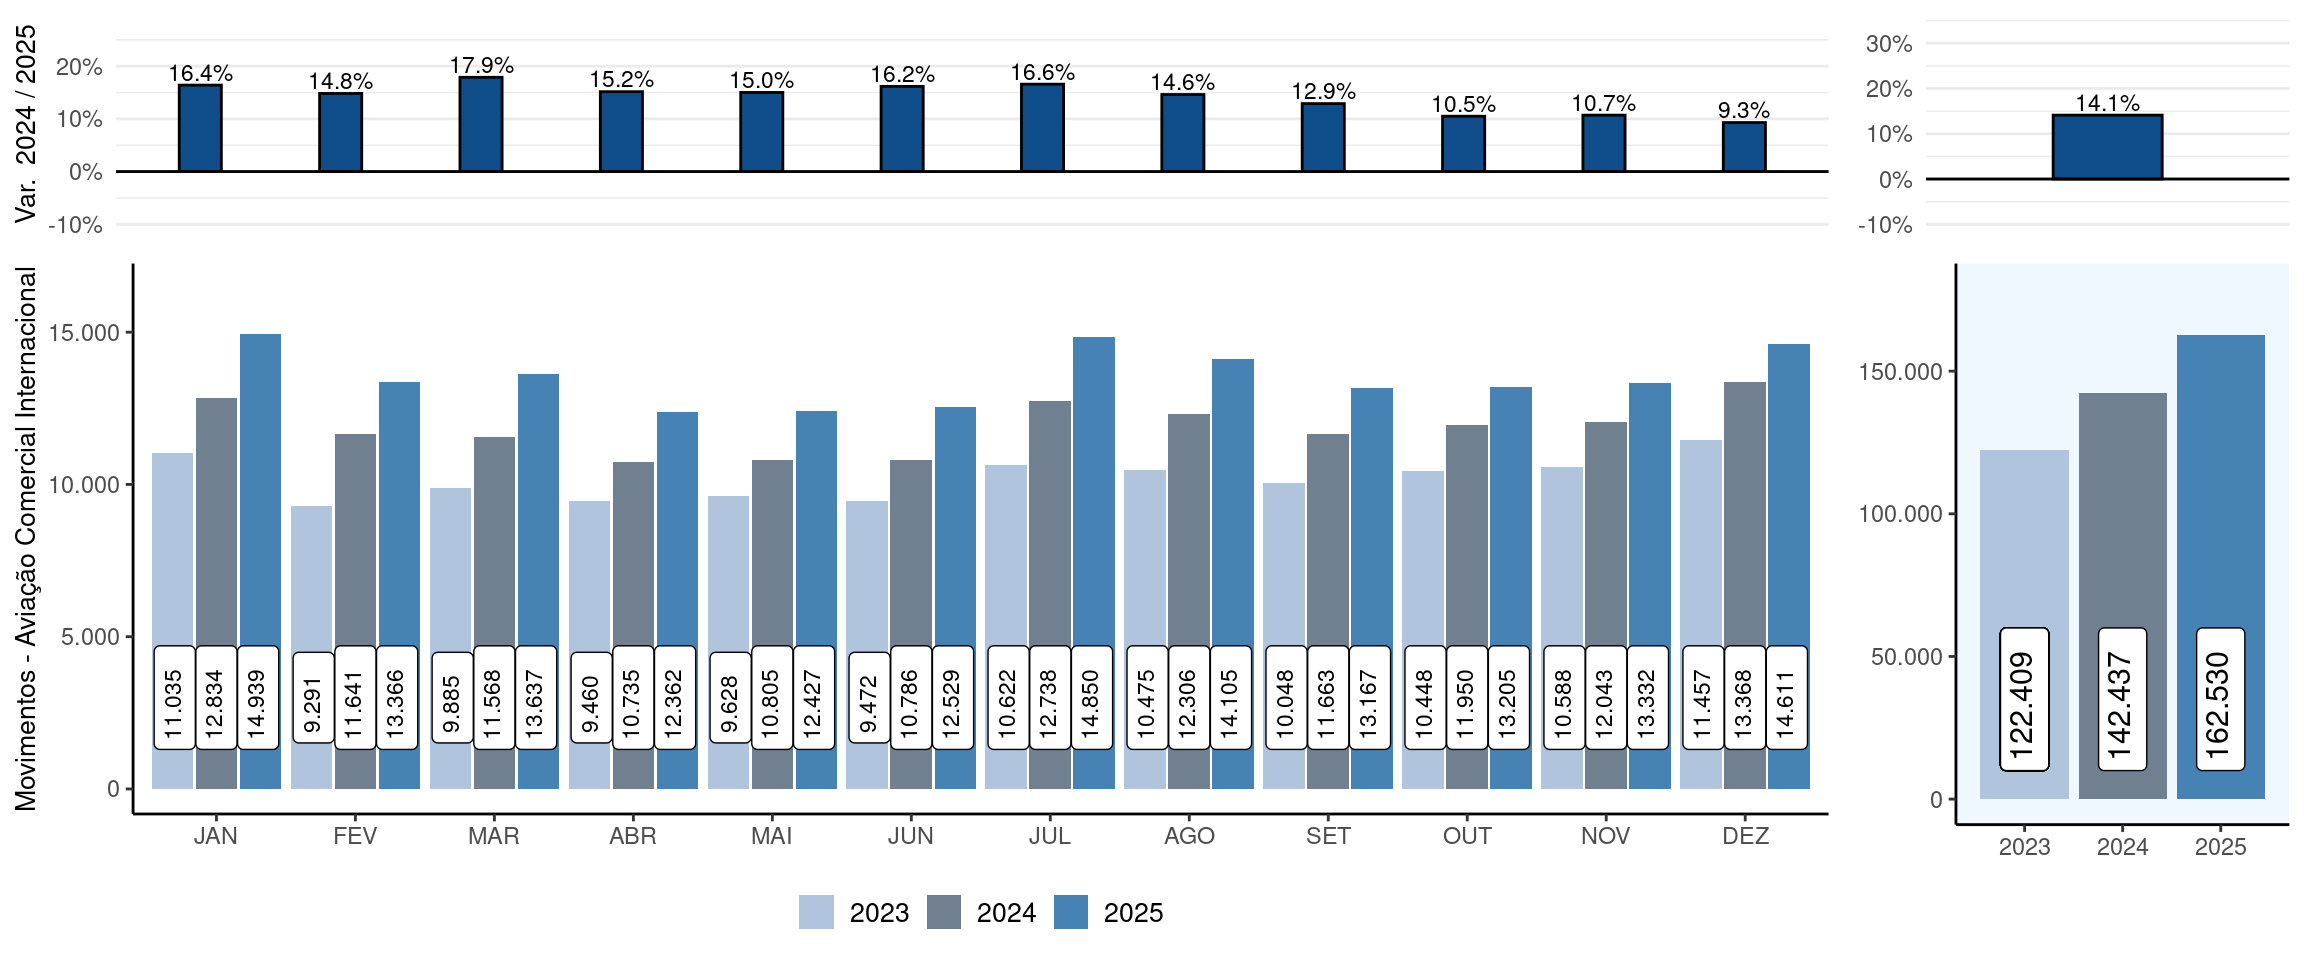
A Aviação Comercial Internacional tem mostrado significativa evolução no SISCEAB, consolidando uma trajetória de expressivo crescimento. O setor encerrou o ciclo de 2025 com um total de 162.530 movimentos, o que representa um aumento de 14,1% em comparação aos 142.437 movimentos registrados em 2024.
A análise mensal demonstra consistência ao longo de todo o ano, com variações positivas em todos os meses. O primeiro trimestre concentrou saltos percentuais relevantes, com destaque para os meses de março (17,9%) e julho (16,6%). Essa tendência de alta foi mantida mesmo nos períodos de menor crescimento relativo, como em dezembro, onde o setor registrou uma expansão de 9,3%, evidenciando que a demanda internacional operou em patamares superiores aos ciclos anteriores.
Em termos absolutos, o volume operacional acompanhou as janelas de conectividade global e as temporadas de férias, culminando nos maiores registros de tráfego nos meses de janeiro (14.939) e julho (14.850 movimentos), conforme observado na Figura 2.4.
2.2.1.3 AVIAÇÃO GERAL
A Aviação Geral reafirmou sua importância estratégica para a capilaridade do sistema aéreo brasileiro em 2025, encerrando o ciclo com um total acumulado de 1.055.652 movimentos. Este volume representa um crescimento consolidado de 7,3% em relação às 983.904 operações registradas em 2024, mantendo uma trajetória de expansão superior à média da aviação comercial nacional.
A análise revela uma consistência operacional robusta, com variações positivas em todos os meses do ano. O primeiro trimestre concentrou os maiores índices de crescimento relativo, com picos expressivos em março (13,3%), fevereiro (12,5%) e janeiro (11,3%). Essa tendência demonstra uma forte demanda ou a expansão de novos polos operacionais logo no início do período.
O tráfego apresentou uma elevação gradual ao longo do segundo semestre, culminando no maior registro mensal em agosto, com 94.076 movimentos. Outros meses de alta atividade incluíram novembro (91.080) e outubro (90.602), evidenciando que o segmento mantém um fluxo intenso e resiliente. Mesmo nos meses de menor crescimento percentual, como junho (2,1%), o volume absoluto permaneceu elevado, ratificando a maturidade do setor no país.
2.2.2 RANKING DOS AEROPORTOS
Ao longo dos anos são registrados e analisados os pousos e decolagens nos principais aeródromos do país, cujos volumes de operação permitem a elaboração de um ranking nacional. A Tabela 2.5 consolida esses dados e evidencia a variação do número de movimentos aéreos entre 2024 e 2025, possibilitando uma leitura comparativa do desempenho anual.
A análise desse conjunto de informações contribui para a identificação de tendências de crescimento do tráfego, bem como para a compreensão dos desafios de natureza estrutural enfrentados pelos aeródromos e dos efeitos decorrentes de políticas públicas e transformações mais relevantes no setor aéreo brasileiro.
No conjunto dos primeiros 50 aeródromos do ranking, observa-se como principal destaque a retomada do volume de operações no Aeródromo de Porto Alegre (SBPA), que apresentou uma variação positiva de 108% em relação ao ano anterior, fortemente impactado por um evento climático extremo.
Os aeroportos da TMA São Paulo tiveram variações relevantes, motivadas, em parte, pelo êxodo da aviação geral do Aeroporto de Congonhas, que registrou redução de 8,4% em relação ao ano anterior. Enquanto isso, os seguintes aeroportos tiveram crescimento: Campo de Marte (14,7%); Jundiaí (24,4%); Catarina (52,4%).
Também merecem atenção dois aeroportos da TMA Rio de Janeiro. O Aeroporto de Jacarepaguá (SBJR) registrou um crescimento expressivo de 29,0%, totalizando 106.318 movimentos ao longo do período analisado. Já o Aeroporto Internacional do Galeão teve um incremento de 18,2% em 2025, contabilizando 129.551 movimentos.
Informações complementares relativas ao movimento total dos demais aeródromos encontram-se disponíveis para consulta no anuário estatístico do CGNA.
2.2.3 PARTICIPAÇÃO DE MOVIMENTOS POR FIR
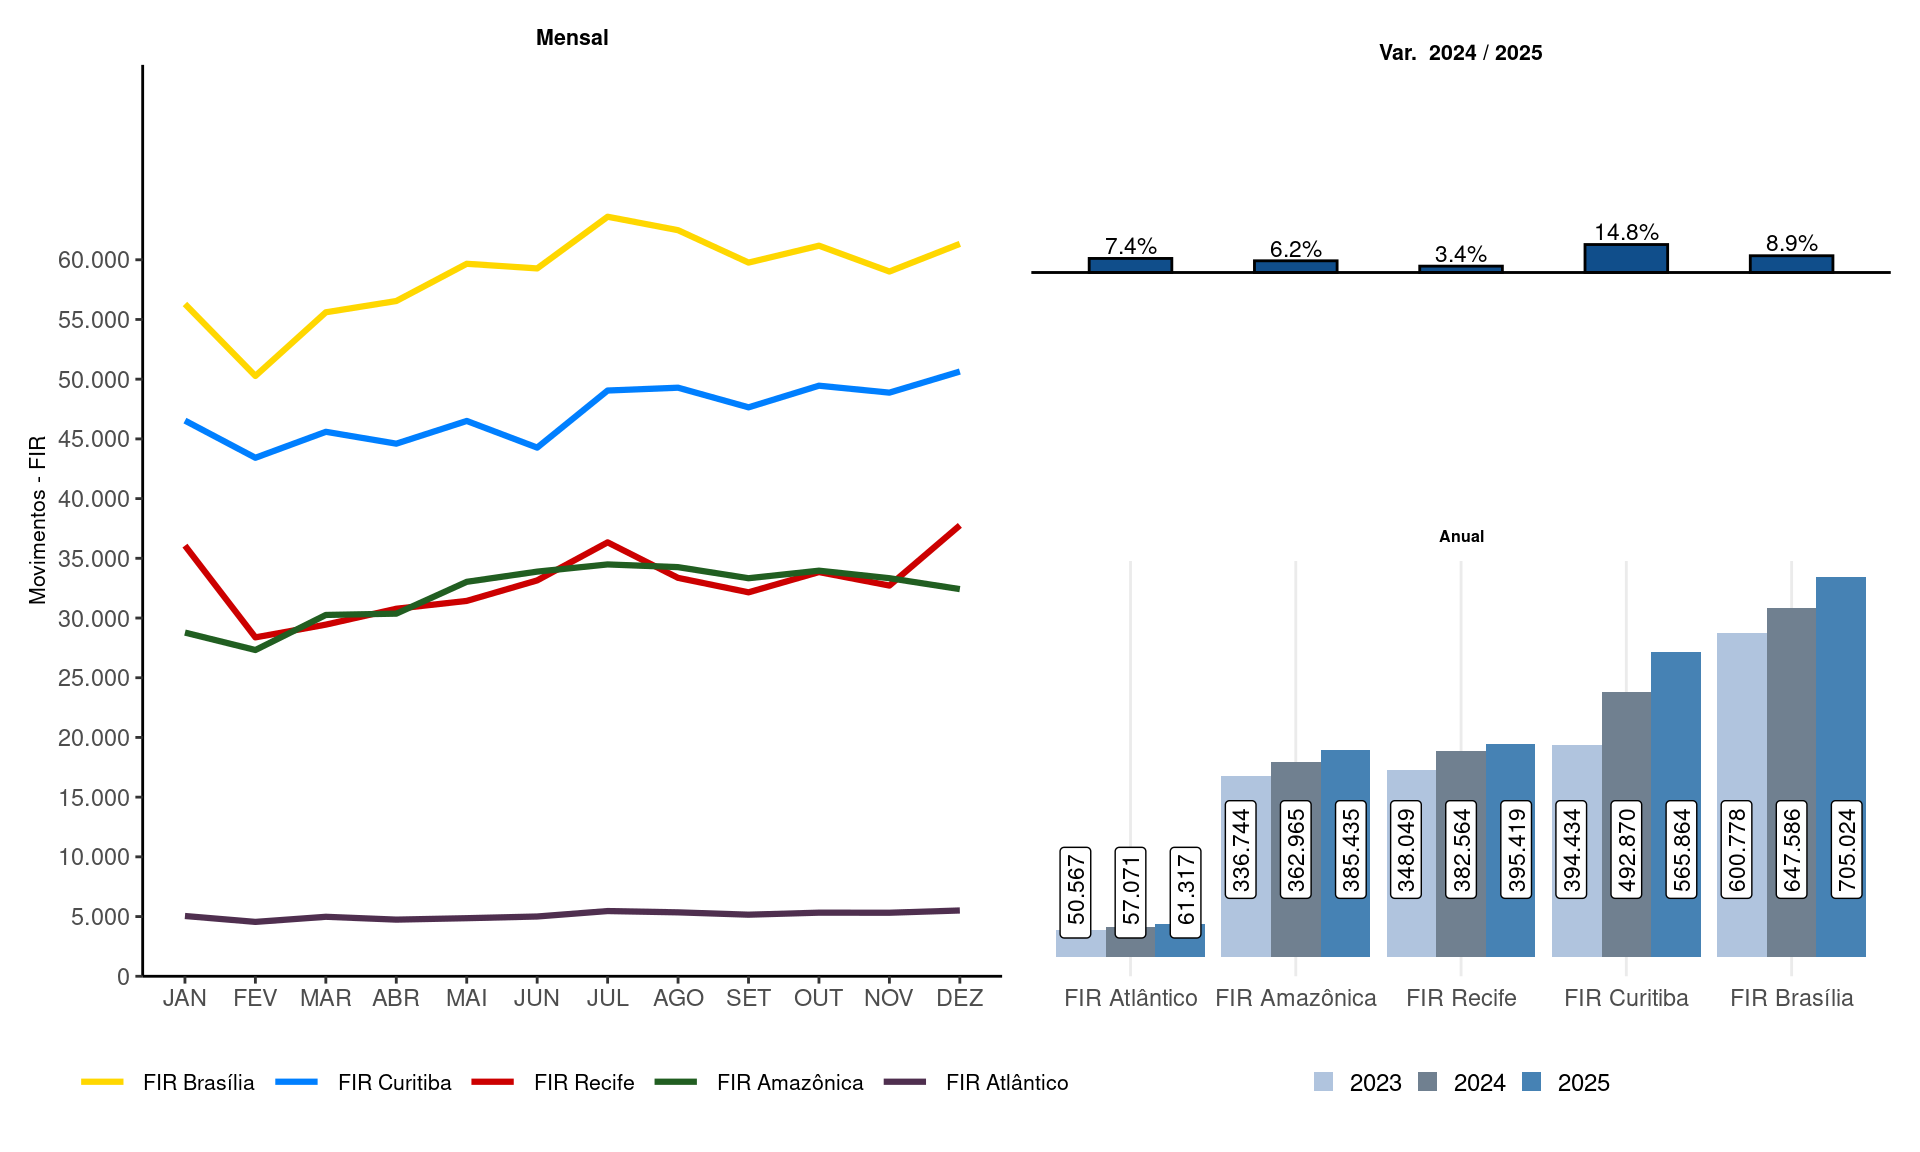
Além da distribuição quantitativa, a Figura 2.6 revela uma convergência entre as FIRs Recife e Amazônica, que operaram com volumes similares apesar das diferentes complexidades geográficas. A FIR Atlântico manteve a estabilidade característica do tráfego transoceânico, enquanto a FIR Curitiba apresentou uma aceleração expressiva no segundo semestre.
O movimento na FIR Brasília se manteve acima do registrado nas demais regiões. No primeiro quadrimestre, apenas o mês de fevereiro (o mais curto do ano) ficou abaixo de 55 mil movimentos. A partir de maio, todos os meses superaram os 59 mil movimentos. Apesar da diferença em termos quantitativos, o gráfico que apresenta os resultados mensais indica uma dinâmica semelhante nas FIR Brasília e Curitiba - ainda que os picos tenham sido registrados, respectivamente, em julho e dezembro.
Essa concentração no eixo Centro-Sul, que totaliza mais de 1,2 milhão de movimentos anuais, ratifica a necessidade de uma gestão de fluxo (ATFM) dinâmica para sustentar a maturidade operacional e a segurança do SISCEAB.
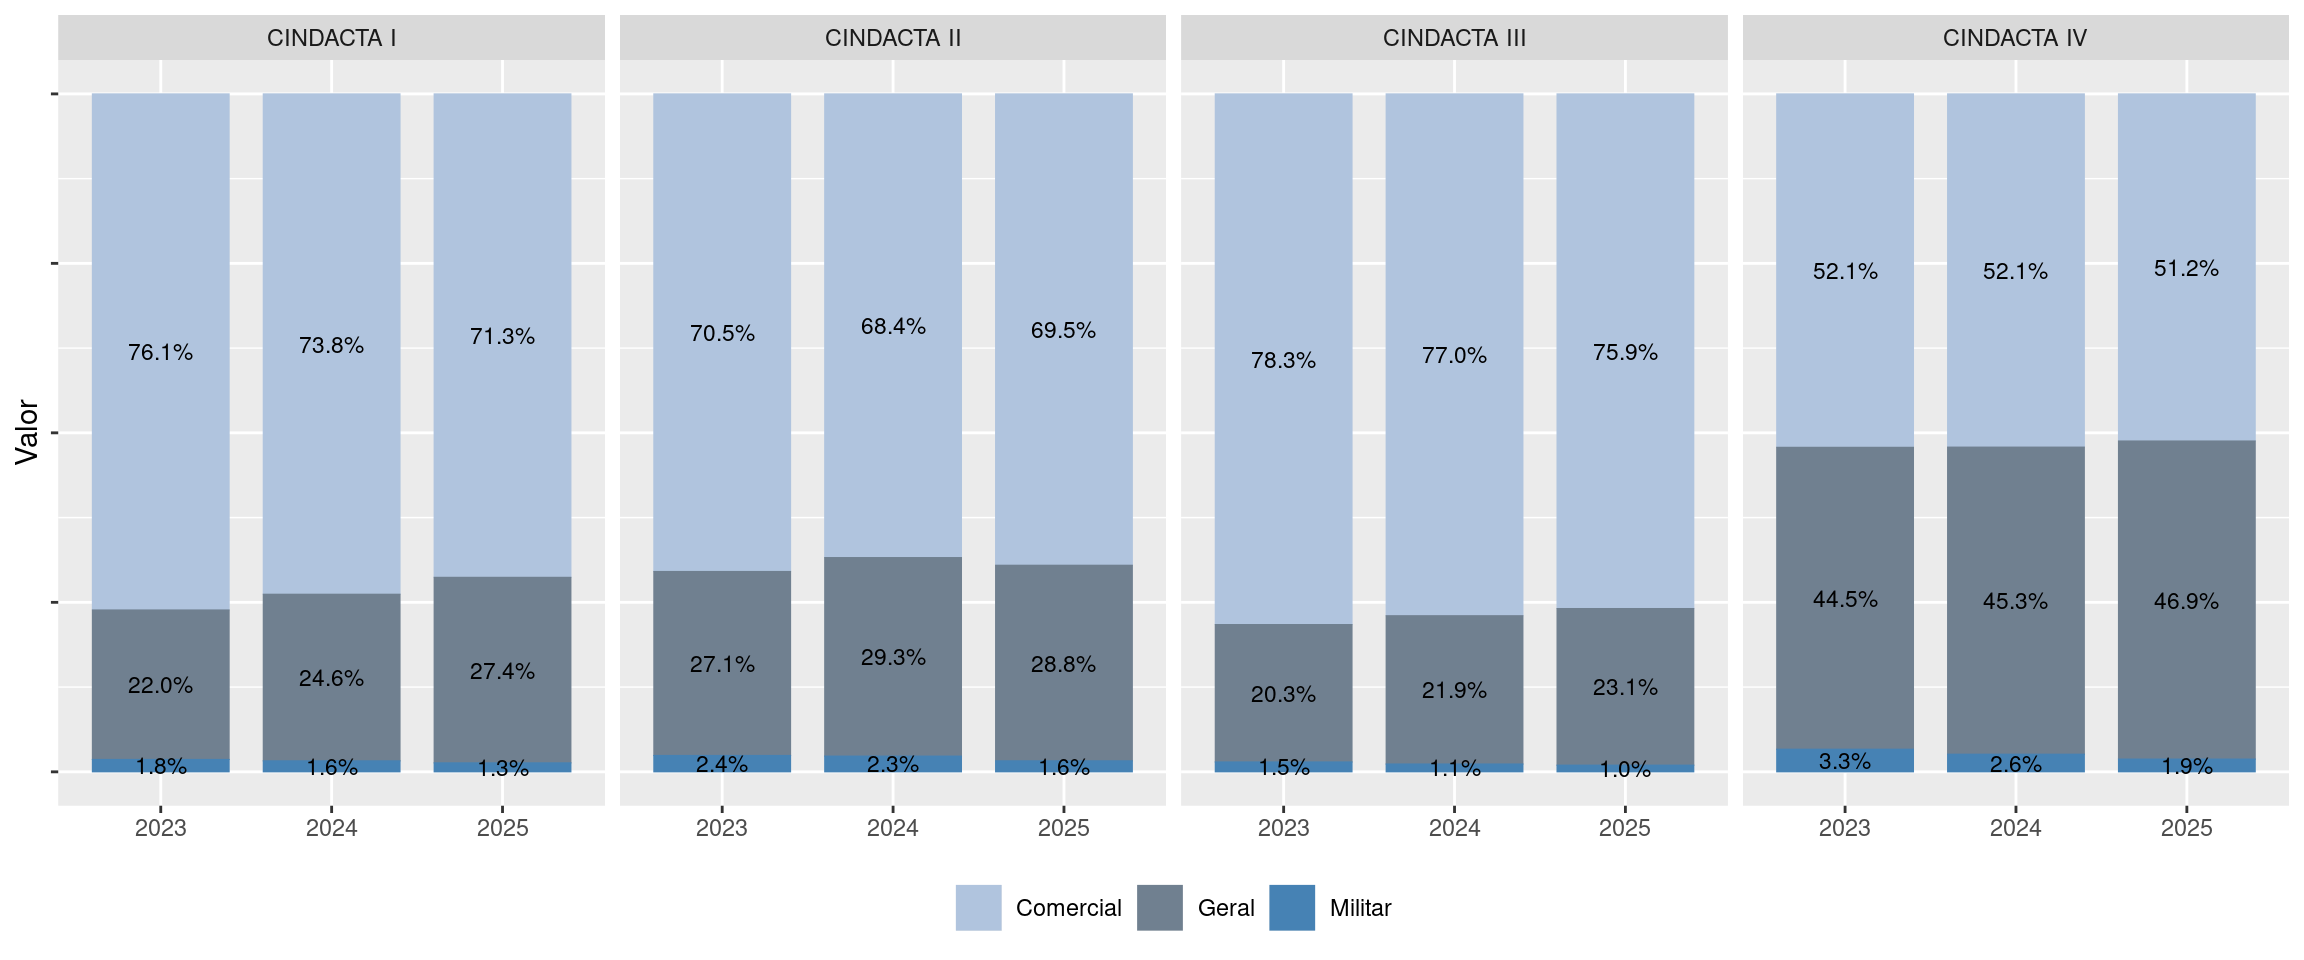
A distribuição do tráfego aéreo ao longo de 2025, ilustrada na Figura 2.7, revela uma estrutura estável em que a aviação comercial permanece como a principal protagonista na ocupação do espaço aéreo brasileiro. O setor Comercial manteve uma participação majoritária em todos os meses, variando entre 57,6% e 63,7% do volume total de operações, com picos de representatividade em janeiro e julho. Esse domínio reafirma a centralidade das linhas aéreas regulares na dinâmica do SISCEAB, especialmente nos períodos de alta temporada.
A Aviação Geral consolidou-se como o segundo maior pilar do sistema, com uma fatia de mercado consistente entre 32,7% e 37,0%. O segmento atingiu seus maiores índices de share em agosto e novembro, evidenciando sua importância para a capilaridade e conectividade nacional de forma complementar à malha comercial. O segmento Militar completou a composição com uma participação estável entre 3,6% e 6,5%, apresentando seu maior índice em maio.
2.2.4 ROTAS MAIS VOADAS PELA AVIAÇÃO COMERCIAL
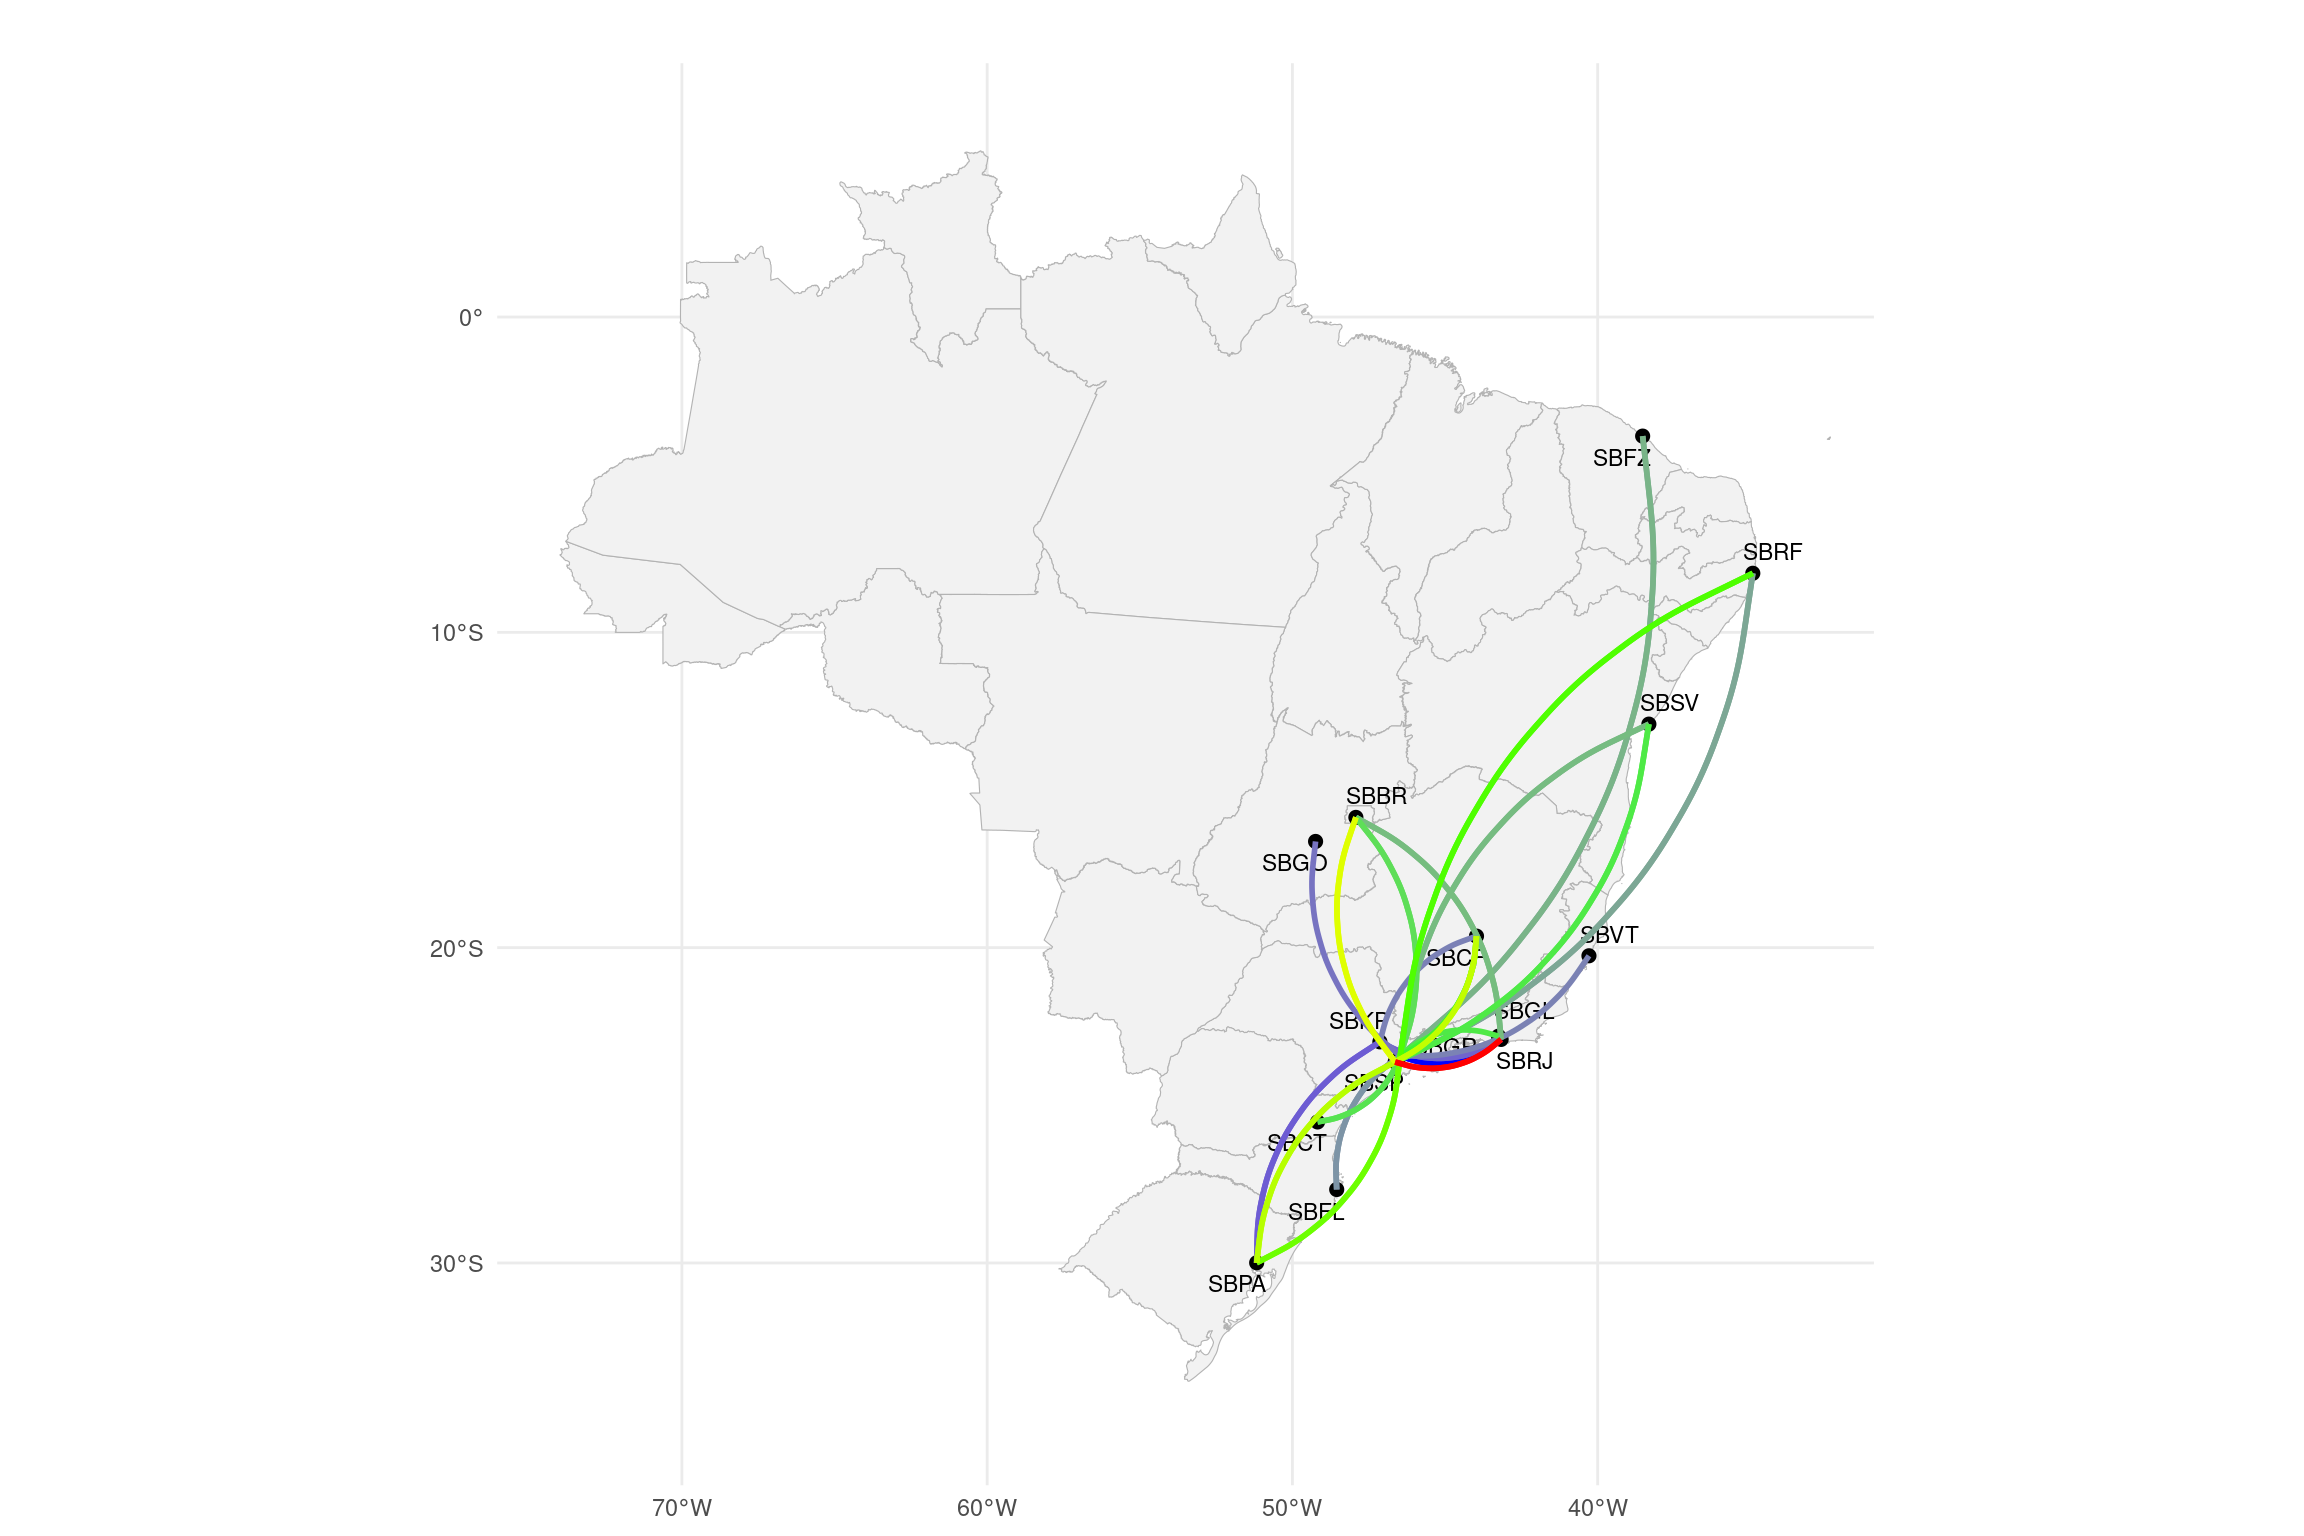
O detalhamento das 40 conexões mais voadas em 2025, apresentado na Figura 2.8 e na Tabela 2.6, evidencia a forte concentração de tráfego nos polos econômicos do Sudeste. A ponte aérea entre Congonhas e Santos Dumont permanece como o principal corredor do país, com as rotas SBSP-SBRJ e SBRJ-SBSP totalizando mais de 30.500 movimentos no ano. Esse volume exige que o gerenciamento de fluxo atue com janelas de separação mínimas e alta precisão para evitar gargalos nos terminais envolvidos.
Além do eixo Rio-São Paulo, a malha aérea demonstra uma dependência estratégica de Brasília (SBBR) como ponto de distribuição. A rota SBBR-SBSP, por exemplo, movimentou 8.862 voos, servindo como um elo vital entre o centro político e o maior centro comercial do Brasil. No sentido Sul, a conexão entre Porto Alegre (SBPA) e Congonhas também se destaca com 7.885 operações, enquanto o Aeroporto de Guarulhos (SBGR) se consolida como o grande hub de integração regional, mantendo fluxos intensos para destinos como Recife (6.058) e Belo Horizonte (5.403). Esse mapeamento deixa claro que o sistema lida com uma demanda polarizada, onde a eficiência dos principais aeroportos reflete diretamente na fluidez de toda a rede nacional.
2.2.5 DENSIDADE DO TRÁFEGO AÉREO
A densidade do tráfego aéreo, detalhada na Figura 2.9, oferece uma métrica precisa da concentração de demanda ao relacionar o volume de voos controlados à extensão territorial de cada região. Nesse panorama, o CRCEA-SE destaca-se com o índice mais elevado do país, atingindo 11,35 voos/km², valor que evidencia a saturação de movimentos no eixo Rio-São Paulo.
Em contrapartida, o CINDACTA I consolida a região central como o segundo polo de convergência com uma densidade de 0,64 voos/km², enquanto as demais regiões apresentam valores que acompanham a descentralização do fluxo: 0,33 no CINDACTA II e 0,19 no CINDACTA III. O CINDACTA IV, devido à sua vasta dimensão territorial, registra a menor densidade relativa (0,07), caracterizando um espaço aéreo com tráfego mais distribuído.
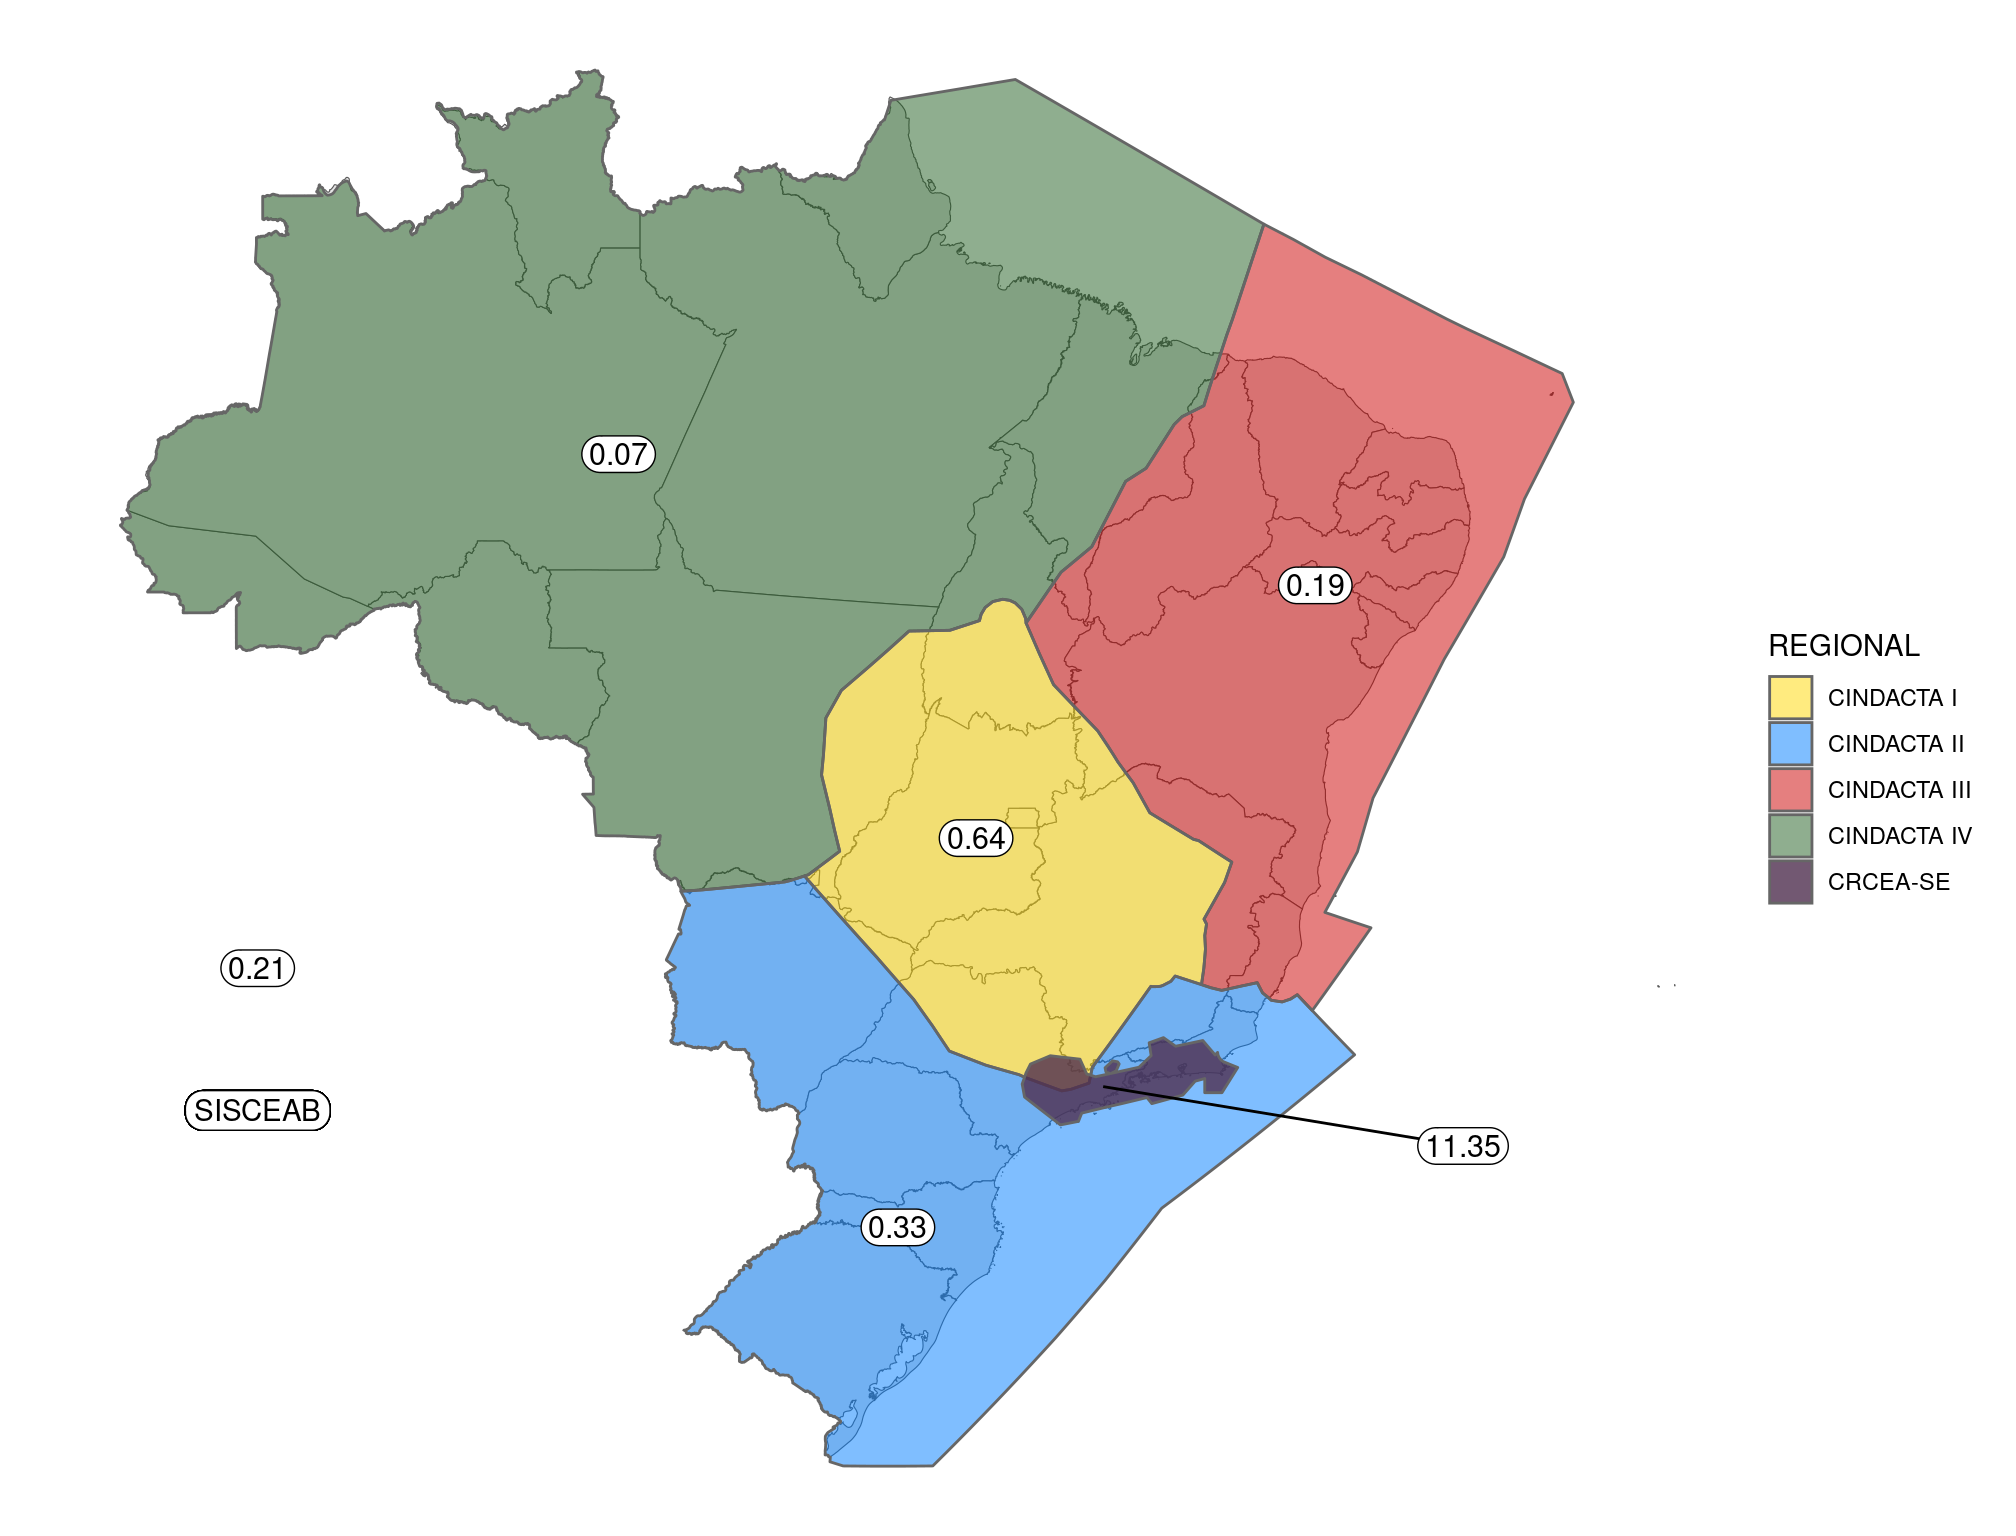
Essa distribuição impacta diretamente a complexidade dos setores e a carga de trabalho dos controladores, visto que áreas de alta densidade exigem uma gestão de fluxo mais rigorosa.
| TMA | Código ICAO | Densidade (voos/km²) |
|---|---|---|
| São Paulo | SBXP | 20.85 |
| Rio de Janeiro | SBWJ | 8.58 |
| Belo Horizonte | SBWH | 7.16 |
| Brasília | SBWR | 5.49 |
| Curitiba | SBWT | 4.39 |
| Anápolis | SBXN | 4.05 |
| Manaus | SBWN | 3.80 |
| Recife | SBWF | 3.56 |
| Cuiabá | SBWY | 3.43 |
| Vitória | SBXR | 3.41 |
| Belém | SBWB | 3.17 |
| Florianópolis | SBXF | 3.16 |
| Academia | SBXQ | 2.71 |
| Salvador | SBXS | 2.62 |
| Porto Alegre | SBWP | 2.53 |
| Campo Grande | SBWG | 2.41 |
| Foz do Iguaçu | SBWI | 2.36 |
| Boa Vista | SBWQ | 1.96 |
| Fortaleza | SBWZ | 1.93 |
| Uberlândia | SBXW | 1.75 |
| Maceió | SBXM | 1.74 |
| Londrina | SBXO | 1.65 |
| Macaé | SBWE | 1.60 |
| Porto Seguro | SBWK | 1.54 |
| Bauru | SBWU | 1.50 |
| São Luís | SBWS | 1.42 |
| Natal | SBXT | 1.19 |
| Palmas | SBXD | 1.15 |
| Uberaba | SBXU | 1.14 |
| Teresina | SBXE | 0.94 |
| Santarém | SBWX | 0.85 |
| Aracaju | SBXA | 0.76 |
| Macapá | SBXK | 0.76 |
| Porto Velho | SBWV | 0.63 |
| Presidente Prudente | SBXG | 0.62 |
| Ilhéus | SBWL | 0.60 |
| Rio Branco | SBXB | 0.43 |
| Santa Maria | SBWM | 0.38 |
| Marabá | SBXJ | 0.35 |
Conforme apresentado na Tabela 2.7, a análise das Áreas Terminais (TMA) reforça essa disparidade, com a TMA São Paulo atingindo a marca de 20,85 voos/km². Este índice é aproximadamente 2,4 vezes superior ao da TMA Rio de Janeiro, que ocupa a segunda posição com 8,58 voos/km².
O grupo de maior pressão operacional é completado pelas terminais de Belo Horizonte, Brasília e Curitiba, enquanto áreas como a TMA Marabá apresentam uma densidade significativamente menor, de apenas 0,35 voos/km². Esses dados demonstram que a complexidade técnica e o esforço de controle concentram-se em pontos críticos da malha aérea brasileira, onde o uso de recursos avançados de gerenciamento de informações torna-se indispensável.
2.2.6 COMPOSIÇÃO DA FROTA
A composição da frota é responsável pela formação do “mix de aeronaves”, um fator significativo na determinação da capacidade aeroportuária.
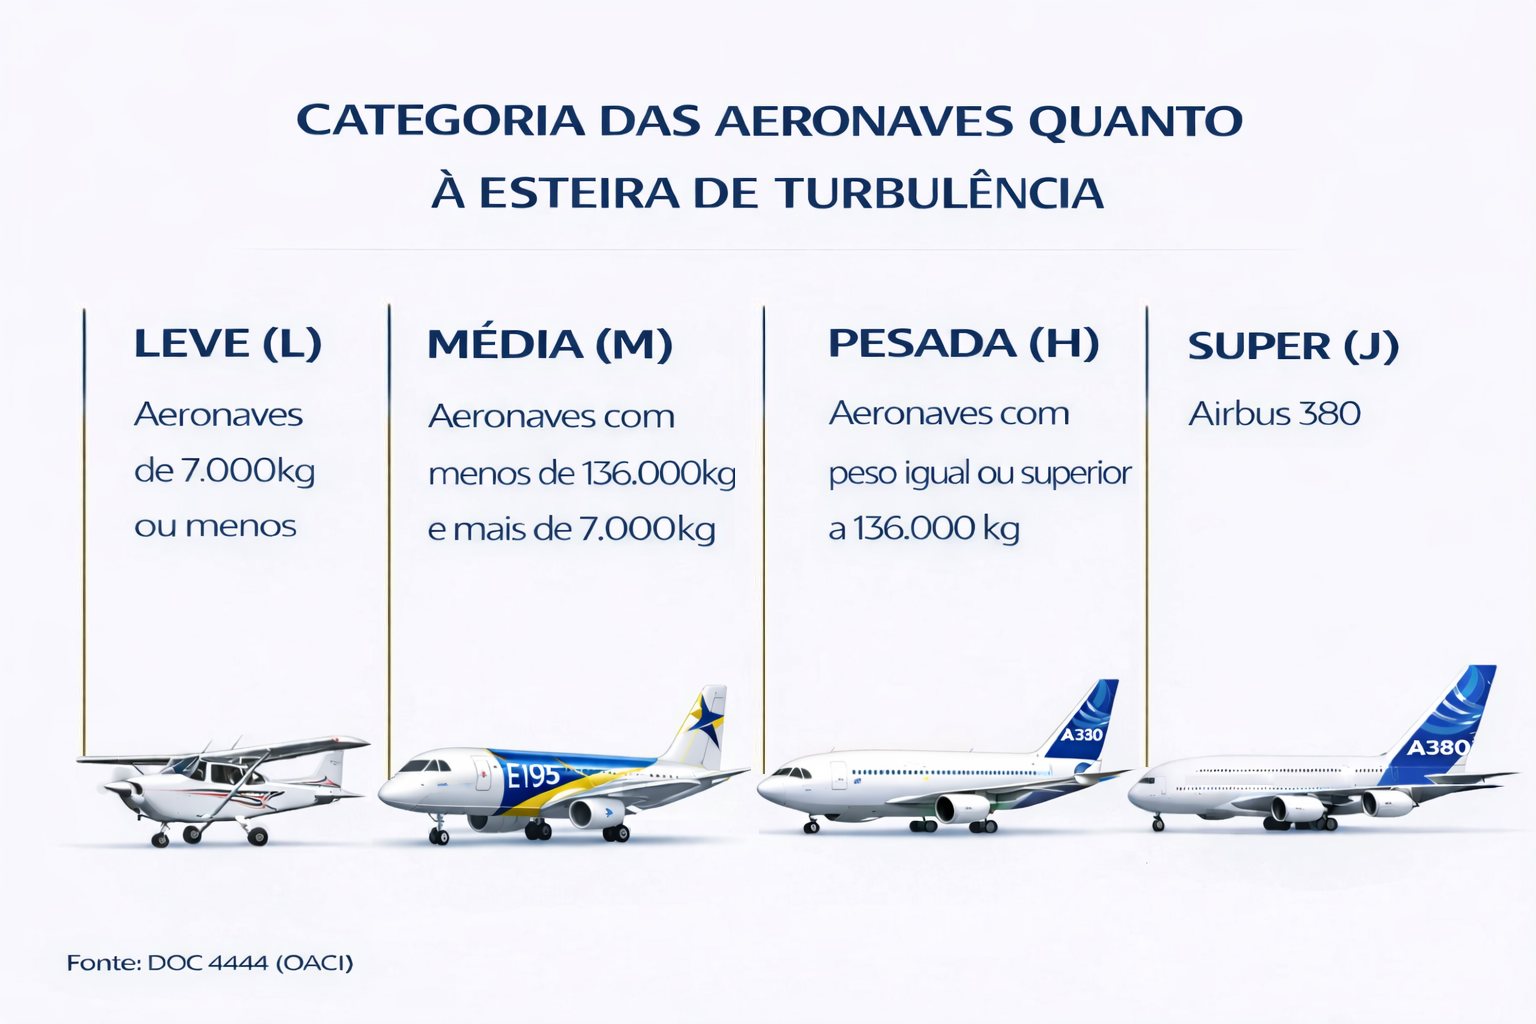
Aeródromos com uma composição heterogênea de aeronaves enfrentam desafios para o sequenciamento destas e para possibilitar a circulação no solo. Como exemplo, e com base nas categorias das aeronaves por esteira de turbulência, aeronaves das categorias pesada (H) e super (J) exigem maiores separações na aproximação final, para evitar possíveis perigos provenientes das turbulências geradas.
Os critérios de categorização das aeronaves para fins de separação devido à esteira de turbulência, encontrados na ICA 100-37 (Serviços de Tráfego Aéreo), encontram-se resumidos na Figura 2.10.
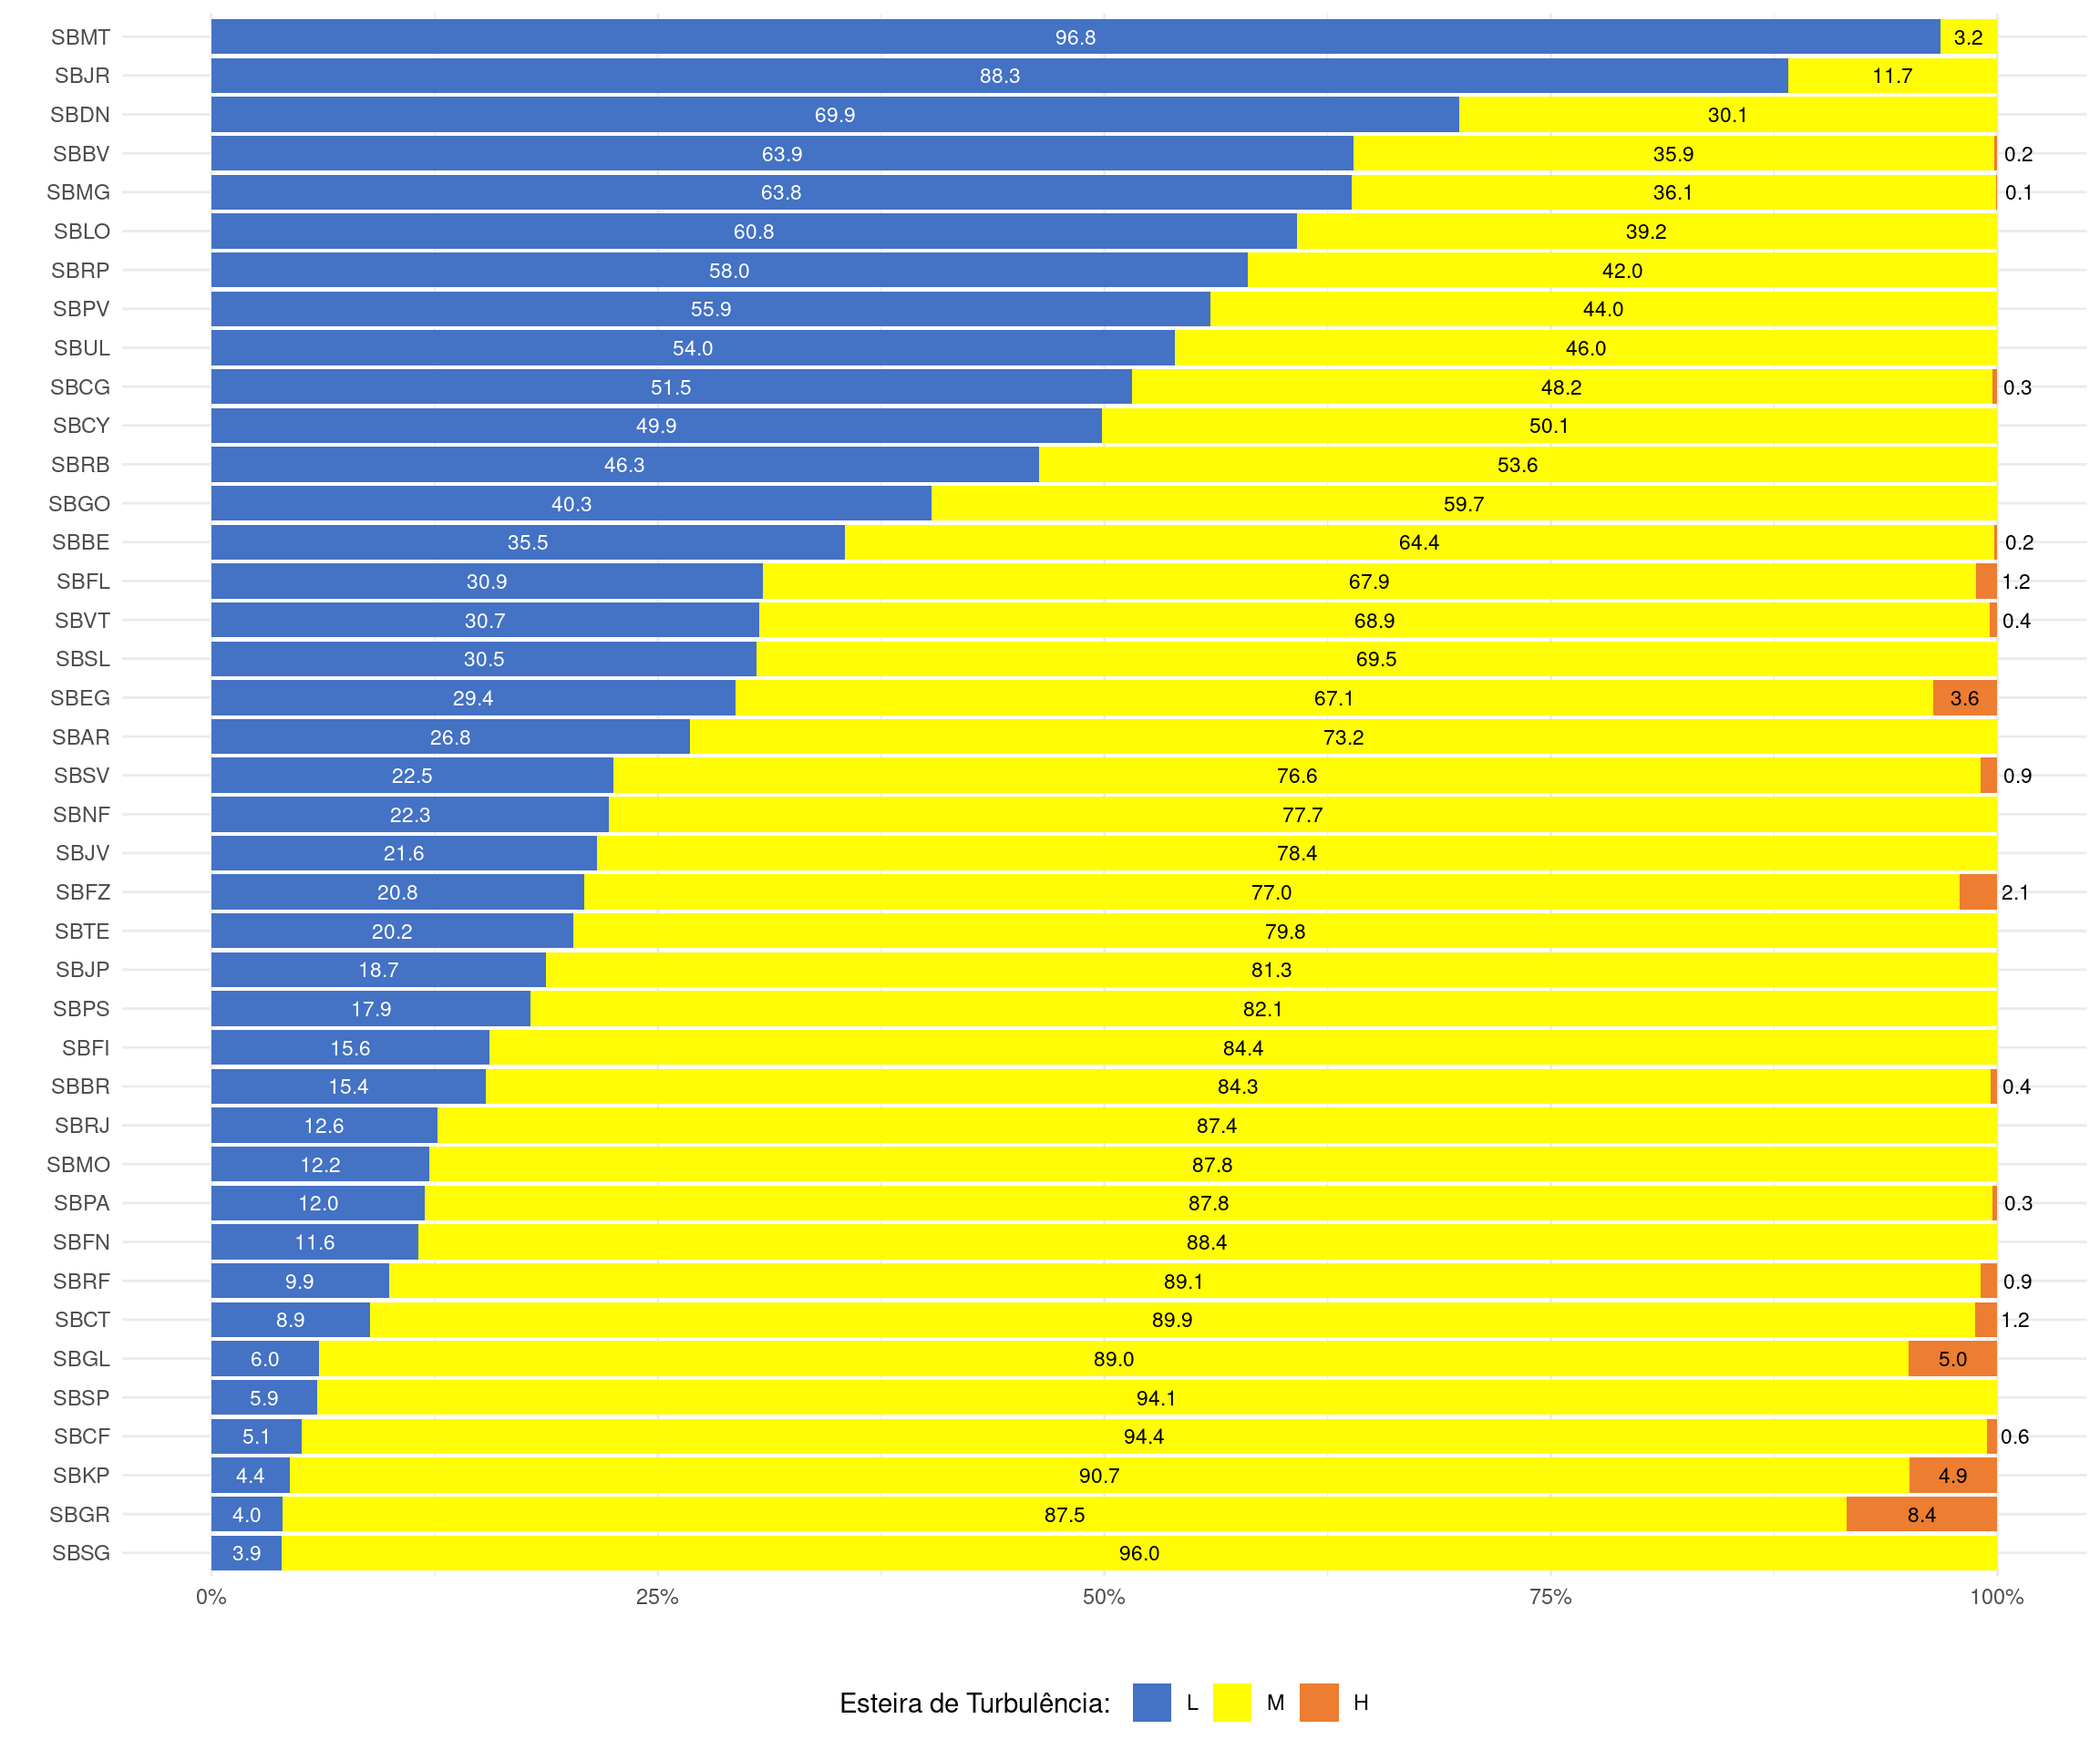
A análise da Figura 2.11 detalha a composição da frota em 2025, evidenciando a predominância de aeronaves de médio porte na infraestrutura aeroportuária nacional. Esse perfil reflete a padronização das frotas comerciais e executivas, resultando em uma concentração superior a 75% para a categoria Média (M) na maioria das localidades. Aeródromos de alta densidade, como Congonhas (SBSP), Brasília (SBBR) e Santos Dumont (SBRJ), operam quase integralmente com este perfil, registrando participações de 94,1%, 84,3% e 87,4%, respectivamente.
A presença de aeronaves da categoria Leve (L) é acentuada em aeroportos voltados à instrução e aviação regional, destacando-se Marte (SBMT), com 96,8%, e Jacarepaguá (SBJR), com 88,3%. Já a categoria Pesada (H), associada a voos de longo curso, encontra sua maior expressão em hubs globais como Guarulhos (SBGR), com 8,4%, seguido pelo Galeão (SBGL) com 5,0% e Viracopos (SBKP) com 4,9%.
2.3 PREVISÃO DA DEMANDA
Cabe destacar que a previsão de demanda está sujeita a variações decorrentes de múltiplos fatores externos, entre os quais se sobressai a performance da economia nacional, variável continuamente considerada pelo CGNA em seus modelos de projeção.
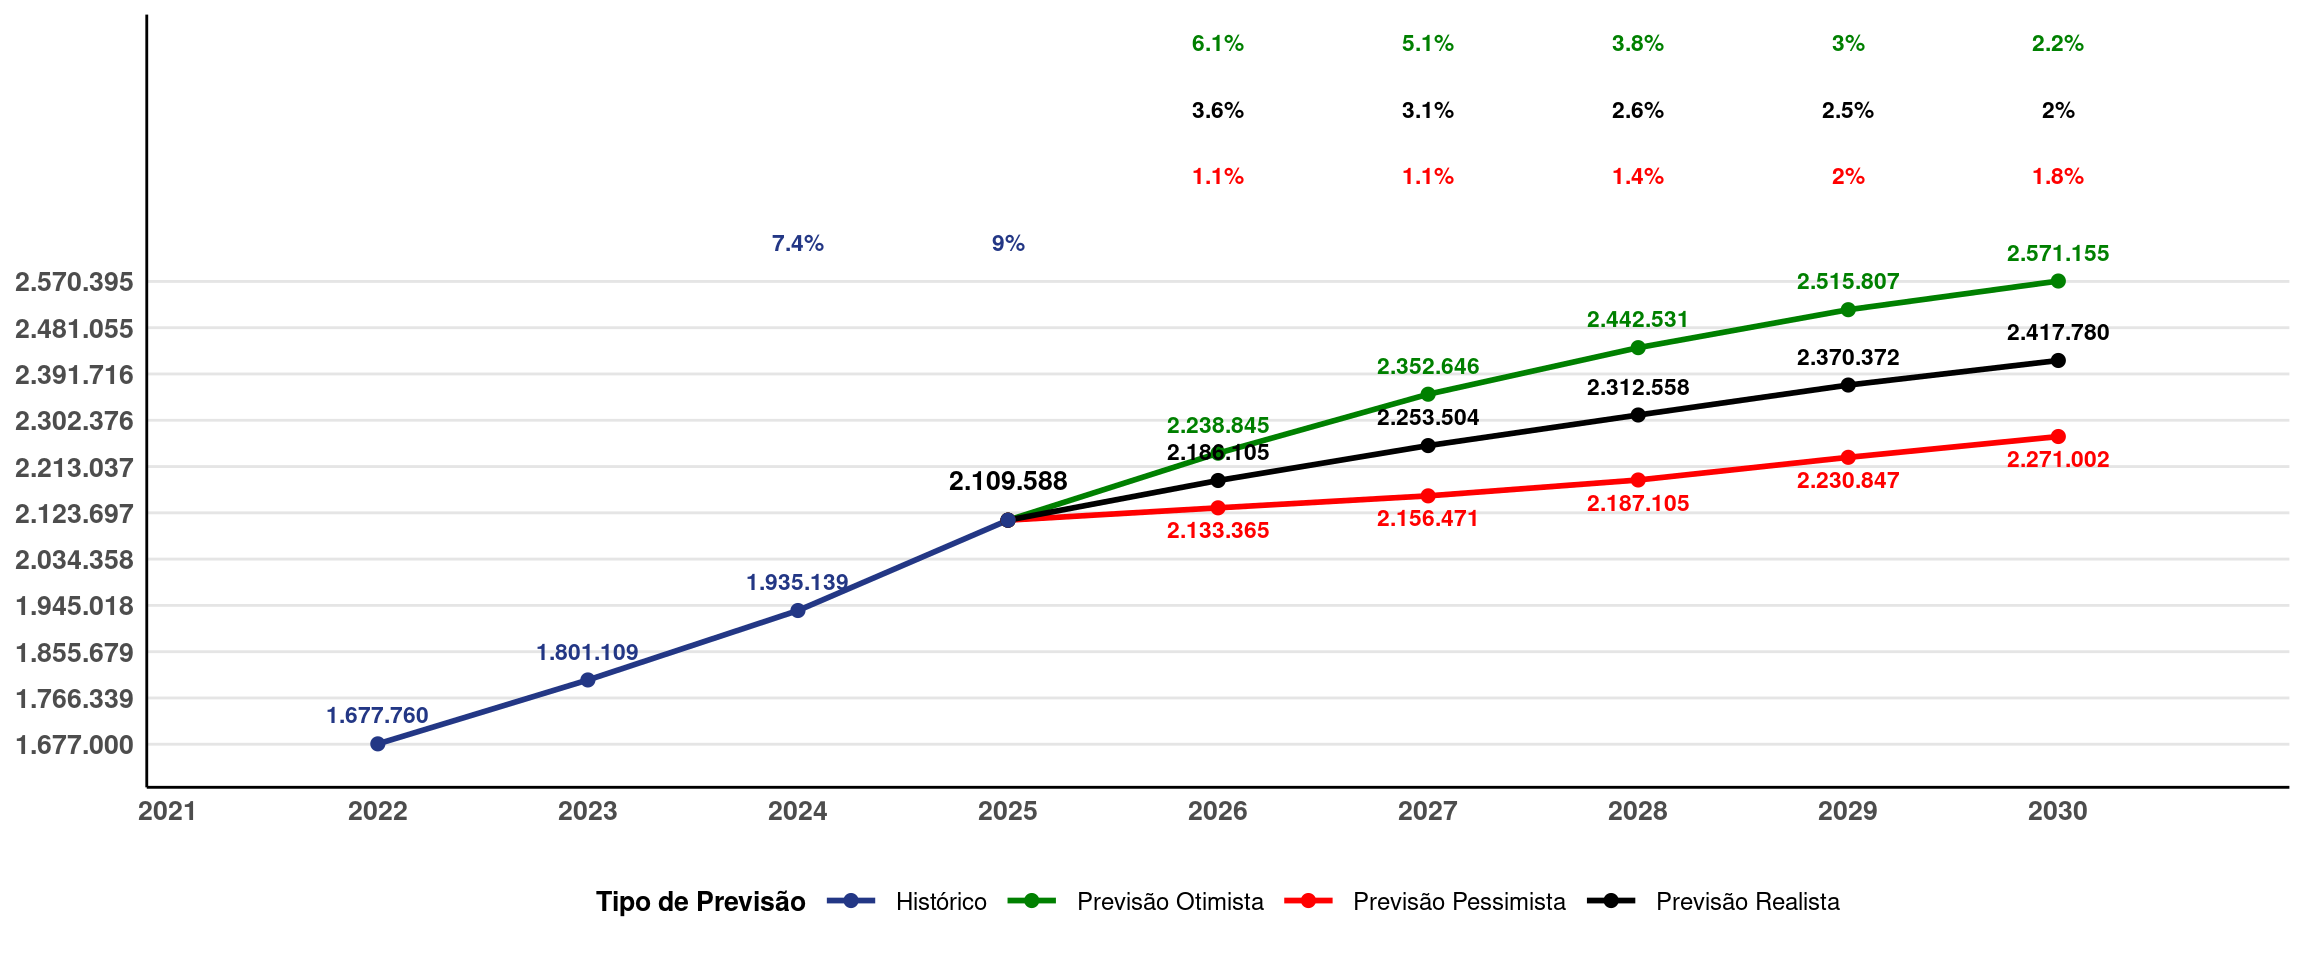
No último Relatório de Performance, a previsão quinquenal para o Total Brasil (total de voos) em 2025 foi estruturada a partir de três cenários prospectivos. No cenário pessimista, estimava-se a realização de 1.952.555 Movimentos, correspondendo a uma variação de 0,9%; no cenário realista, projetavam-se 2.001.383 movimentos (+3,4%); e, no cenário otimista, o volume previsto era de 2.049.312 Movimentos, representando um crescimento de 5,9%.
Considerando que, ao final de 2025, foram efetivamente registrados 2.109.588 movimentos, observa-se que o comportamento da demanda superou o cenário otimista em 2,9%.
Para 2026, a previsão novamente considera 3 possíveis cenários (Pessimista/Realista/Otimista) com os respectivos percentuais de aumento referentes a demanda do ano de 2025; 1,1% para pessimista, 3,6% para realista e 6,1% para a otimista.
De acordo com a Figura 2.13, o CRCEA-SE registrou, em relação ao ano de 2024, um crescimento de 6,8%, valor consideravelmente superior à previsão do cenário otimista, estimada em 4,4%. Esse resultado teve contribuição significativa do aumento do movimento na TMA-RJ.
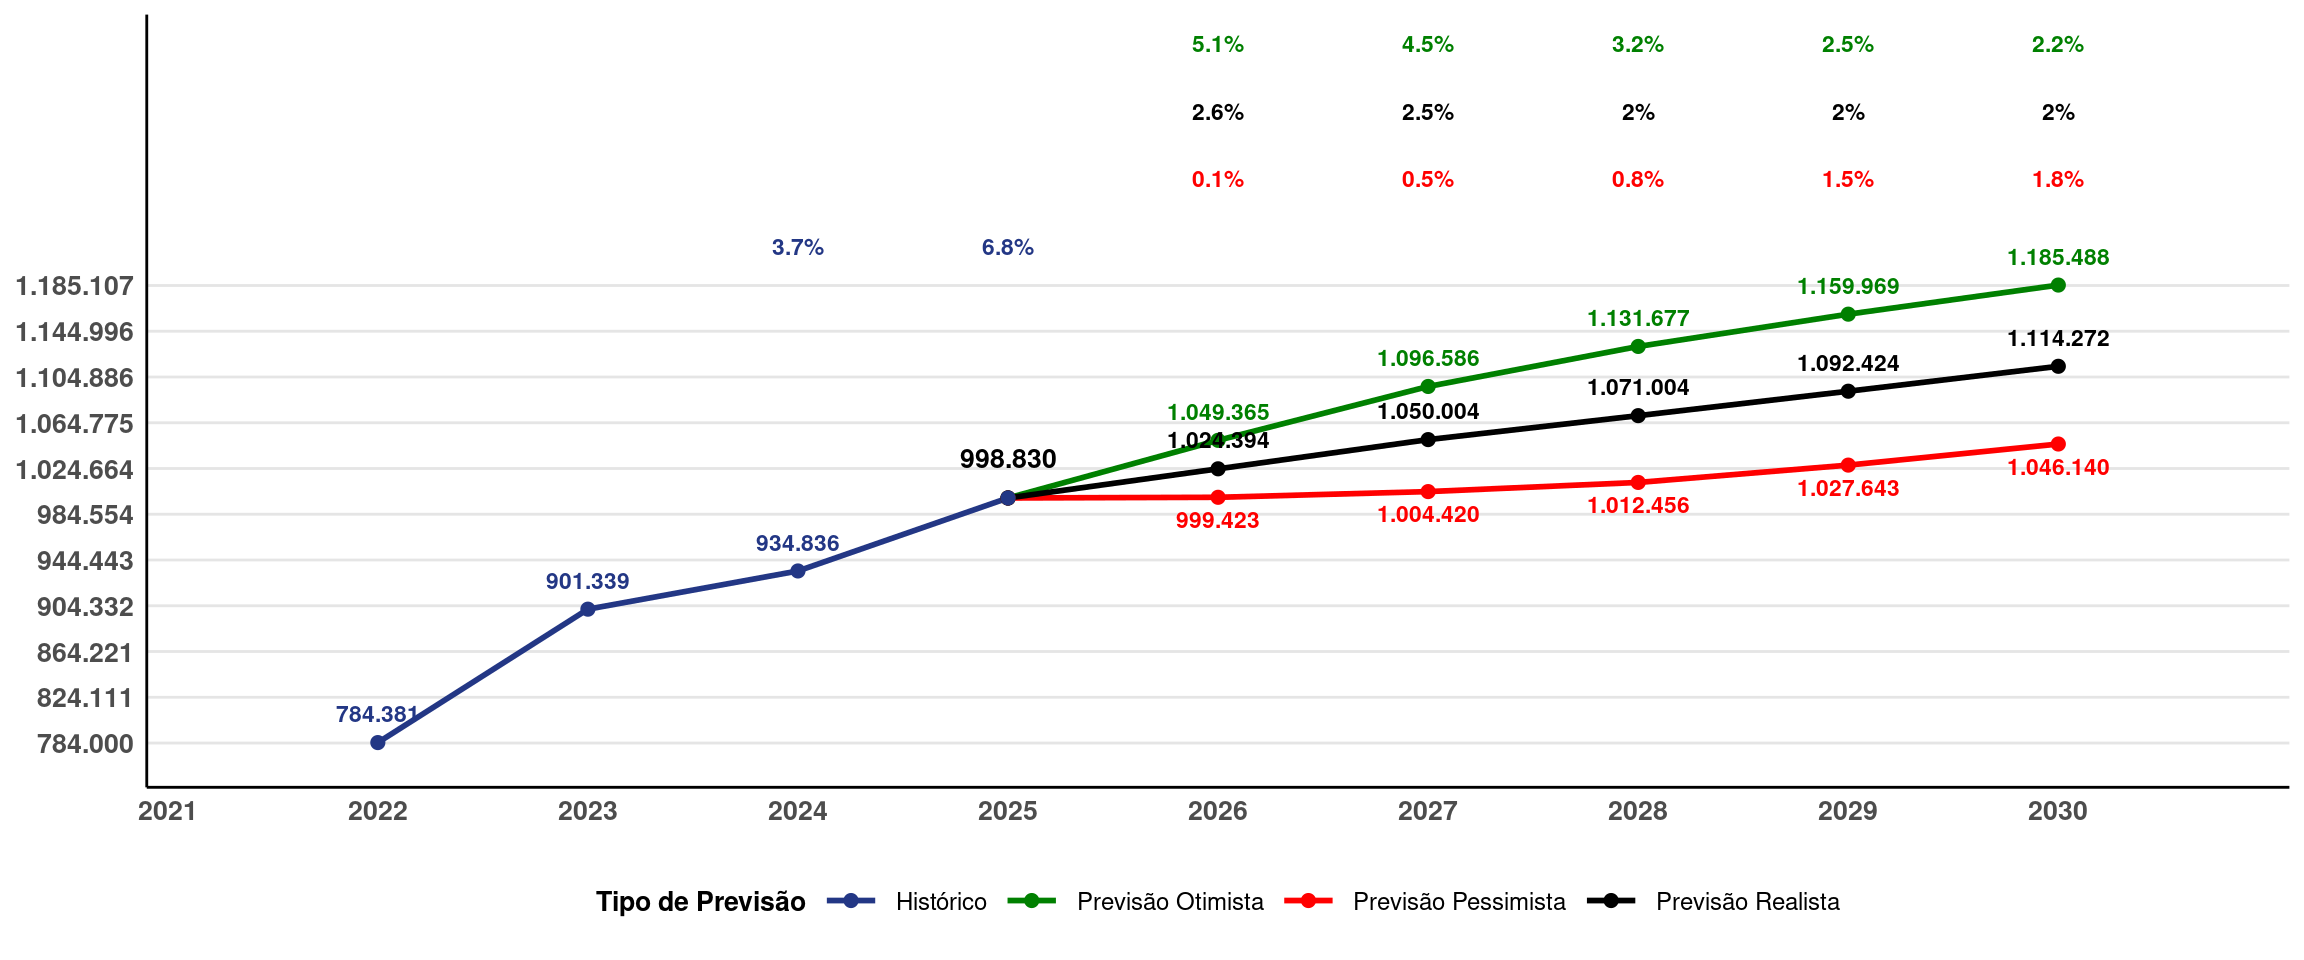
De acordo com os dados consolidados, a FIR Brasília apresentou, em 2025, um crescimento de 9,1% em relação ao movimento registrado em 2024, desempenho superior à previsão do cenário otimista, estimada em 4,4%. Em função desse resultado, a previsão de crescimento para a FIR-BS em 2026 foi estabelecida em 6,7%, considerando o cenário otimista.
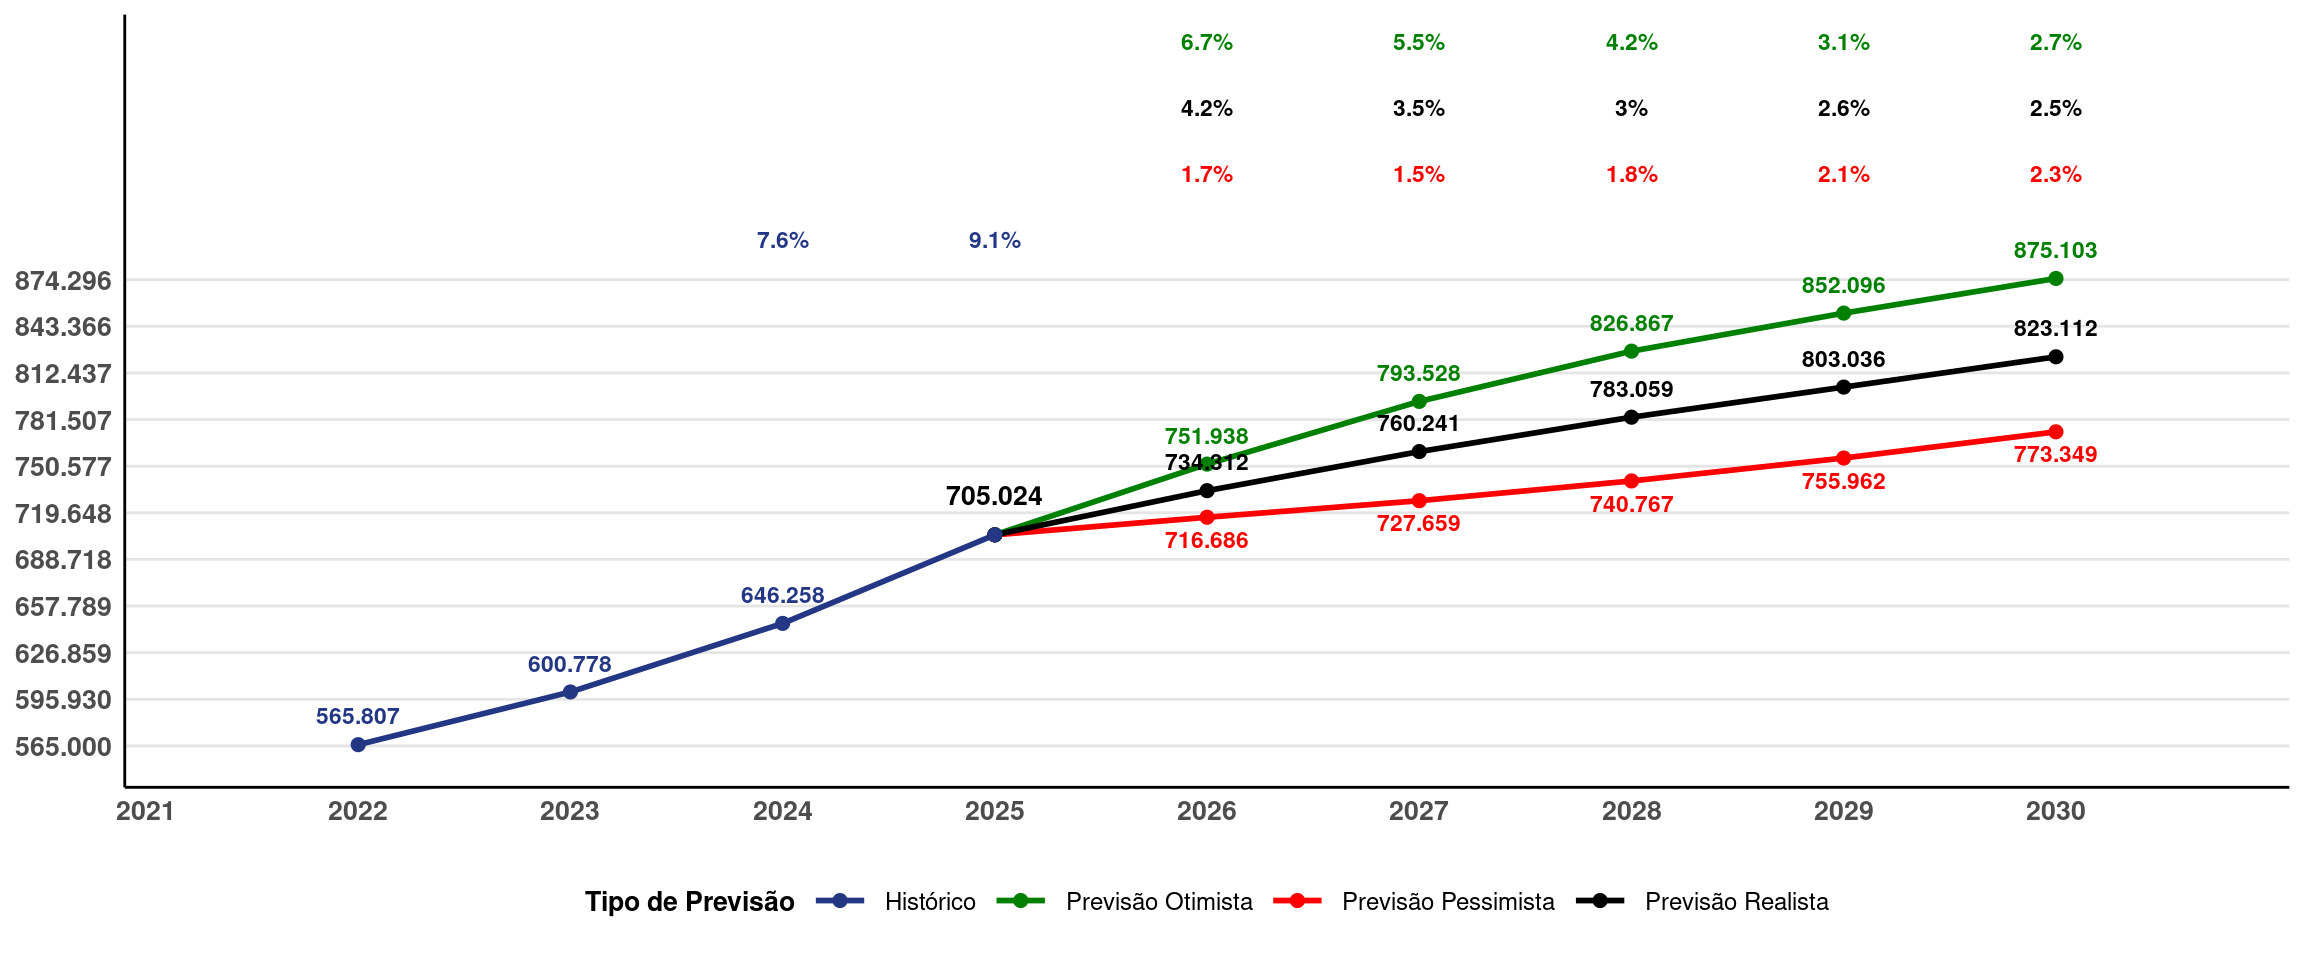
No período analisado, a FIR Curitiba registrou, em 2025, um crescimento de 15% em relação ao movimento observado em 2024, desempenho superior ao cenário realista, que previa um aumento de 13,4%. Embora o resultado, em termos absolutos, tenha sido modesto em relação à previsão, trata-se da maior variação percentual do movimento total entre as regionais. Em decorrência da correção nos processos de coleta de dados em 2025, a previsão otimista para 2026 foi reajustada para 8,5%.
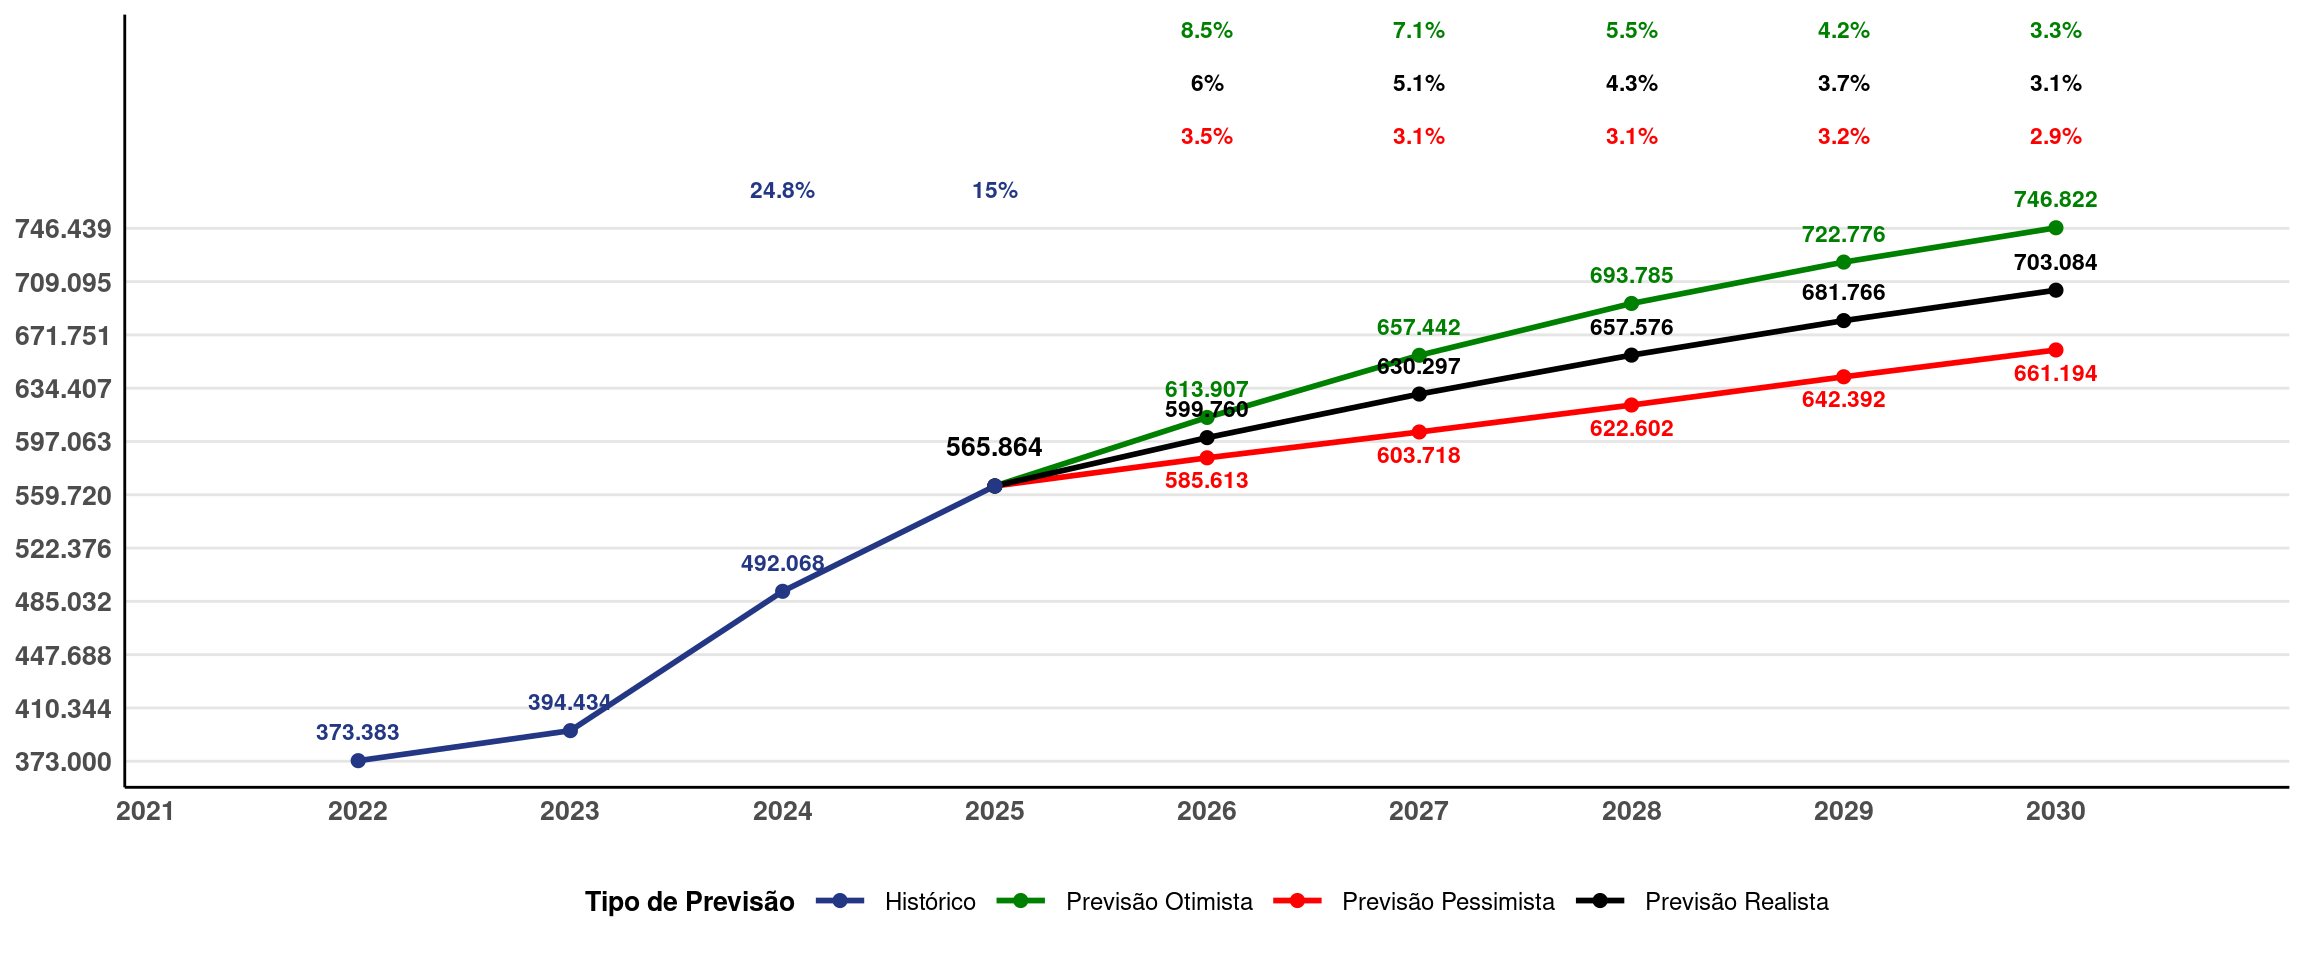
No contexto da análise regional, a FIR Recife registrou, em 2025, uma variação positiva de 3,5% no volume de movimentos em relação ao ano anterior. Assim como observado na FIR Curitiba, a FIR-RE foi impactada, no período precedente, pela reformulação dos processos de coleta de dados de movimento. Em função desse fator, o crescimento registrado mostrou-se ligeiramente inferior à previsão, o que motivou o reajuste das projeções de crescimento, de modo a refletir de forma mais adequada o cenário operacional vigente, conforme indicado na Figura 2.16.
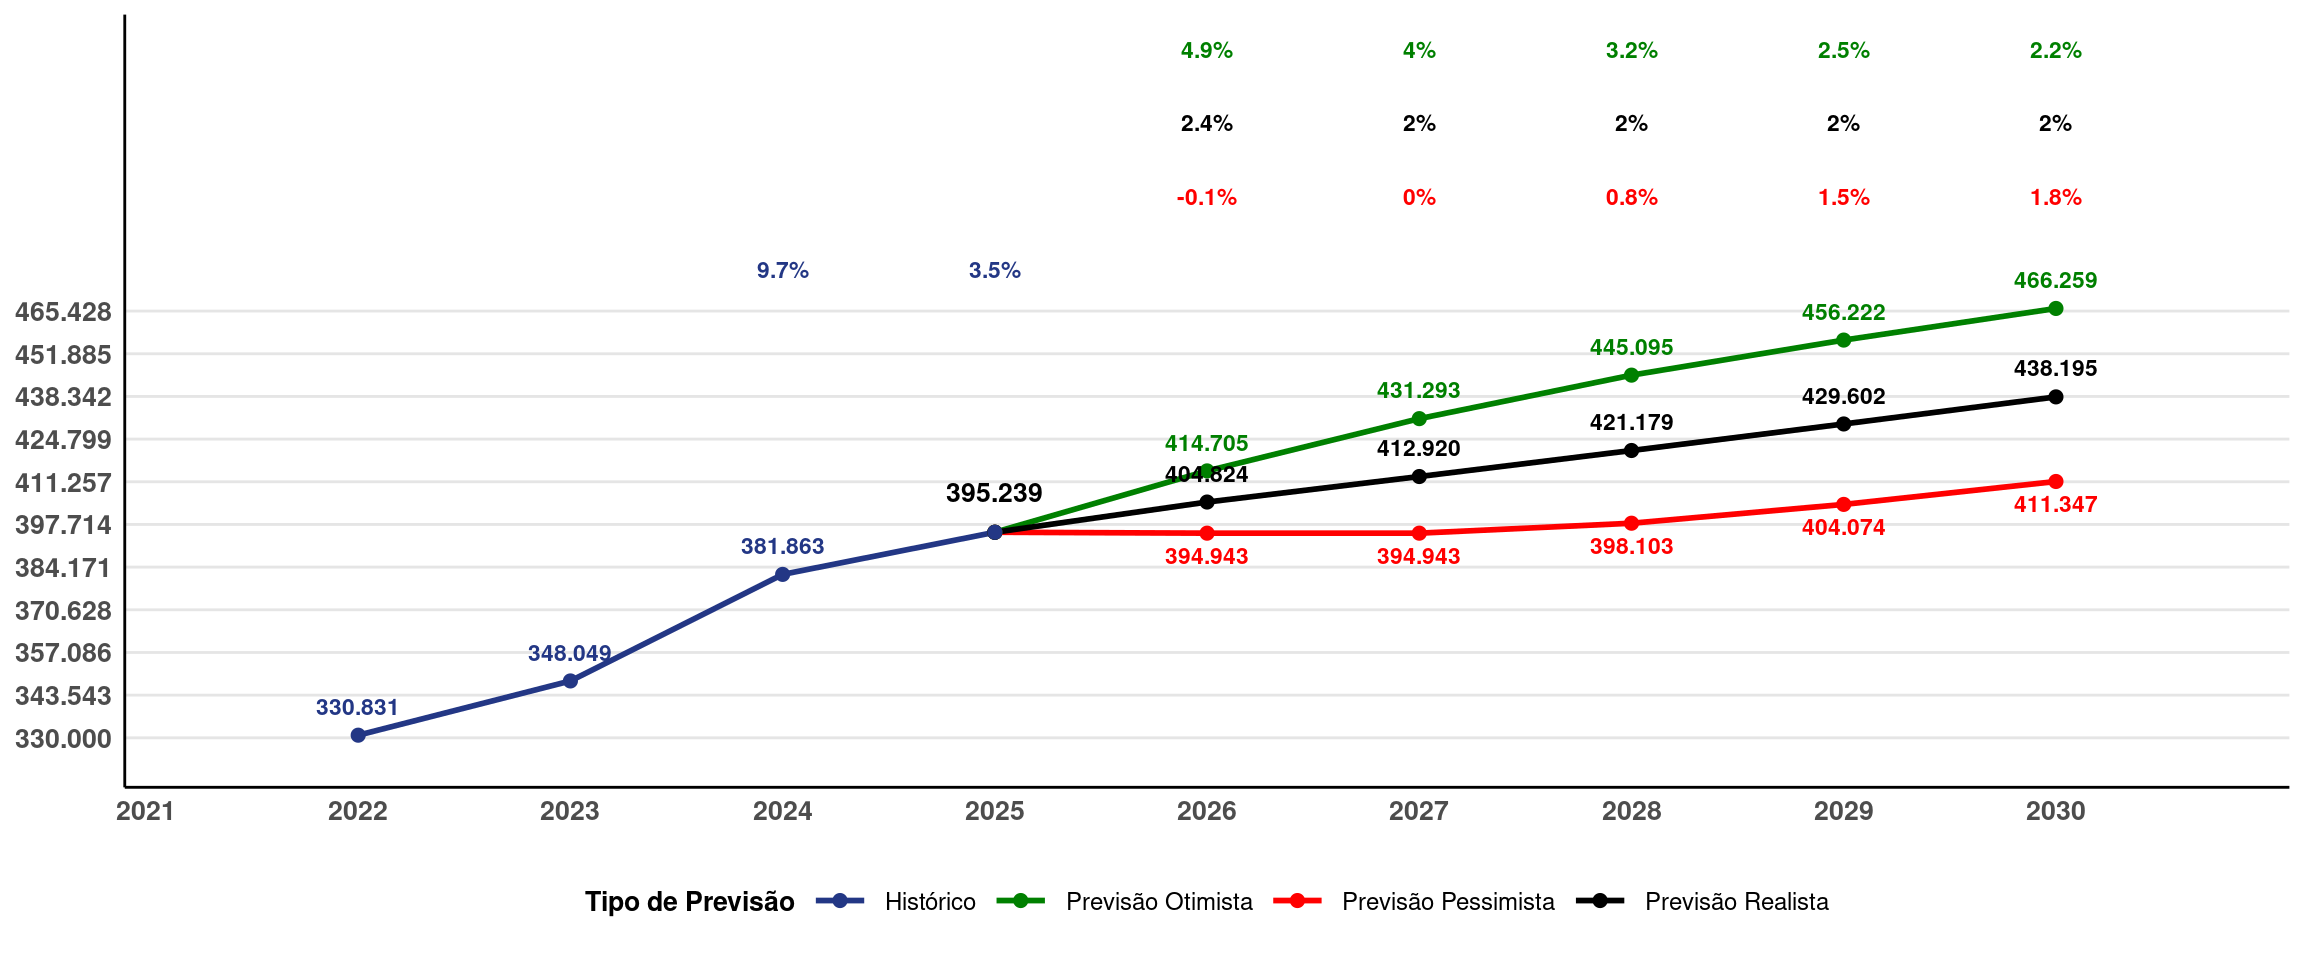
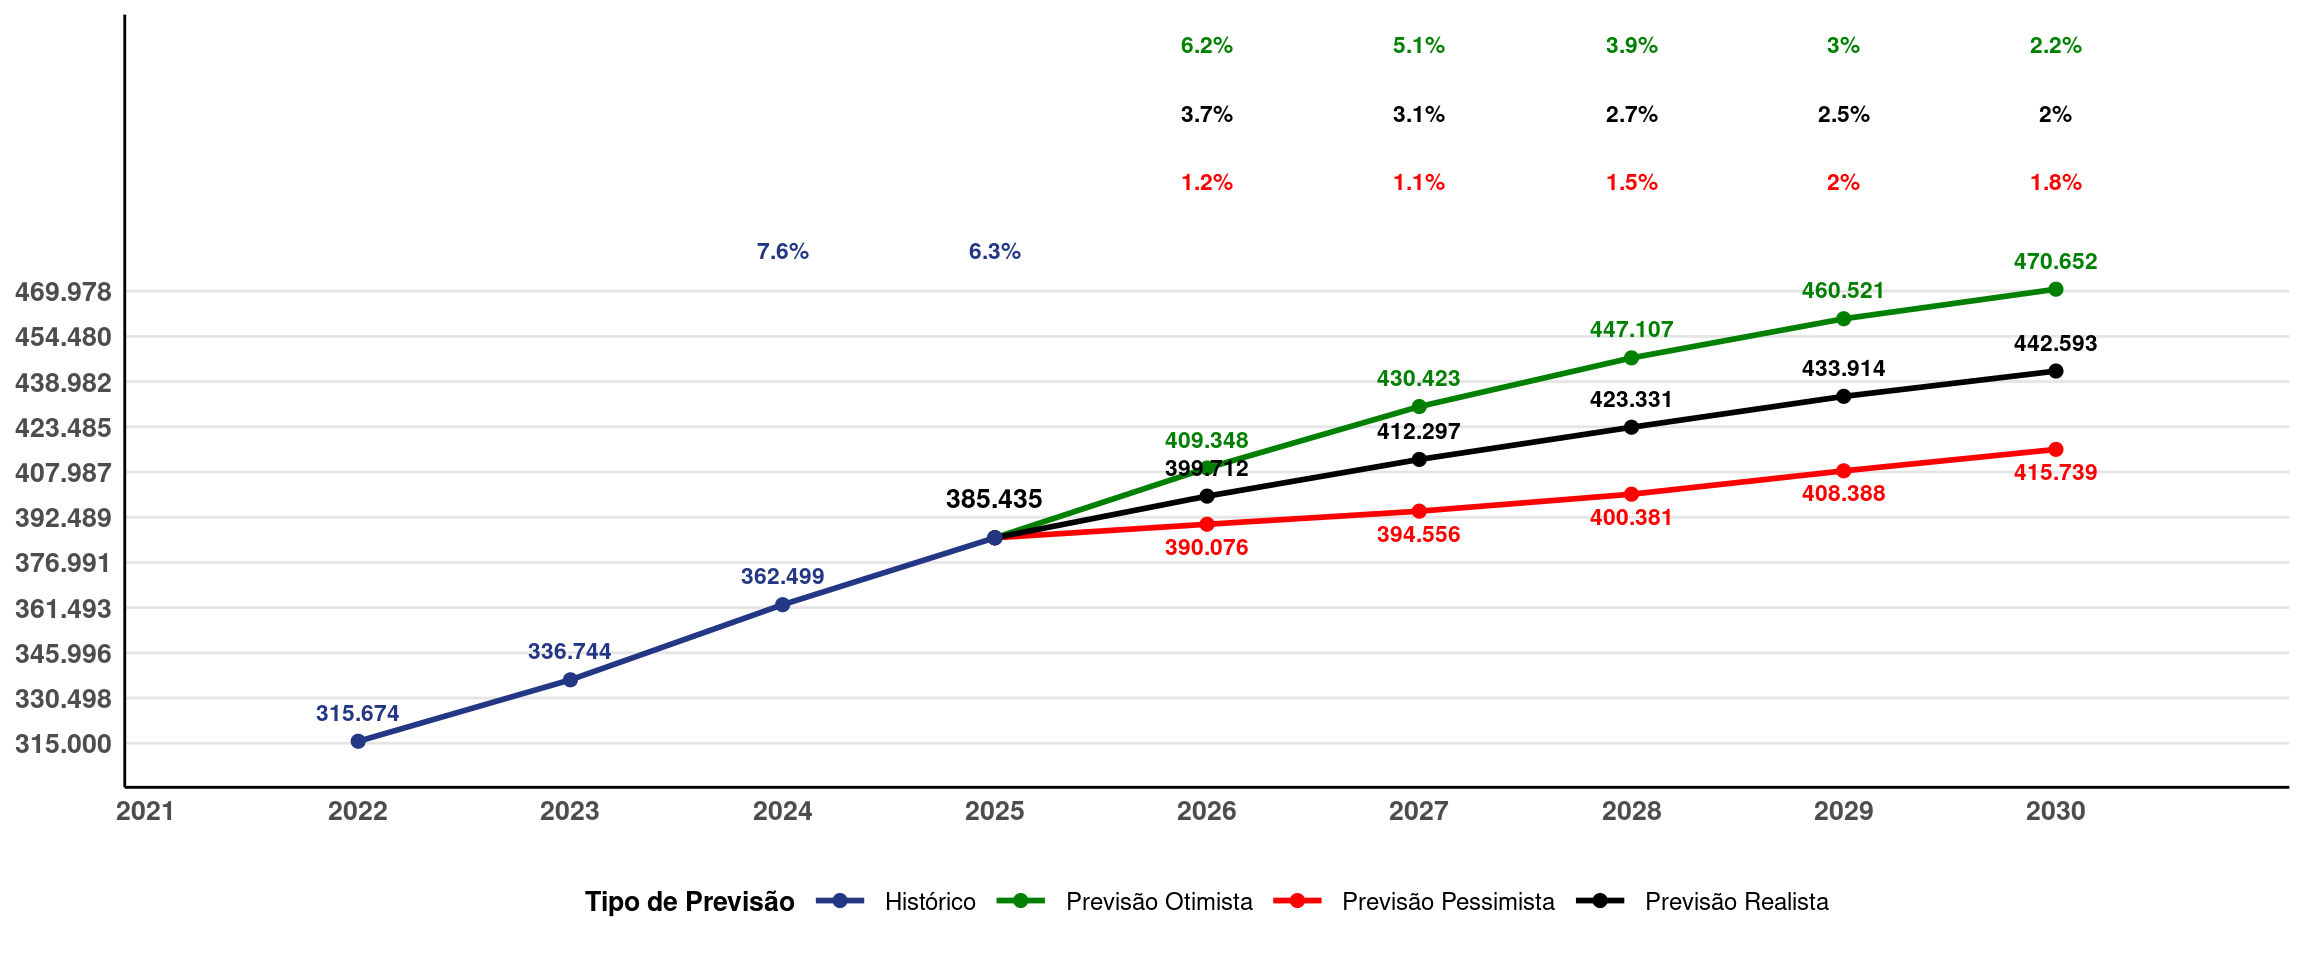
A FIR Amazônica registrou crescimento de 6,3% no movimento em 2025, conforme a previsão atualizada, em comparação aos 9,5% anteriormente projetados para o cenário realista, representando uma redução de 3,2 pontos percentuais. Essa diferença evidencia uma revisão para baixo nas expectativas de desempenho, refletida em projeções mais moderadas para 2026, que indicam crescimento de 1,2% no cenário pessimista, 3,7% no cenário realista e 6,2% no cenário otimista, conforme a Figura 2.17.
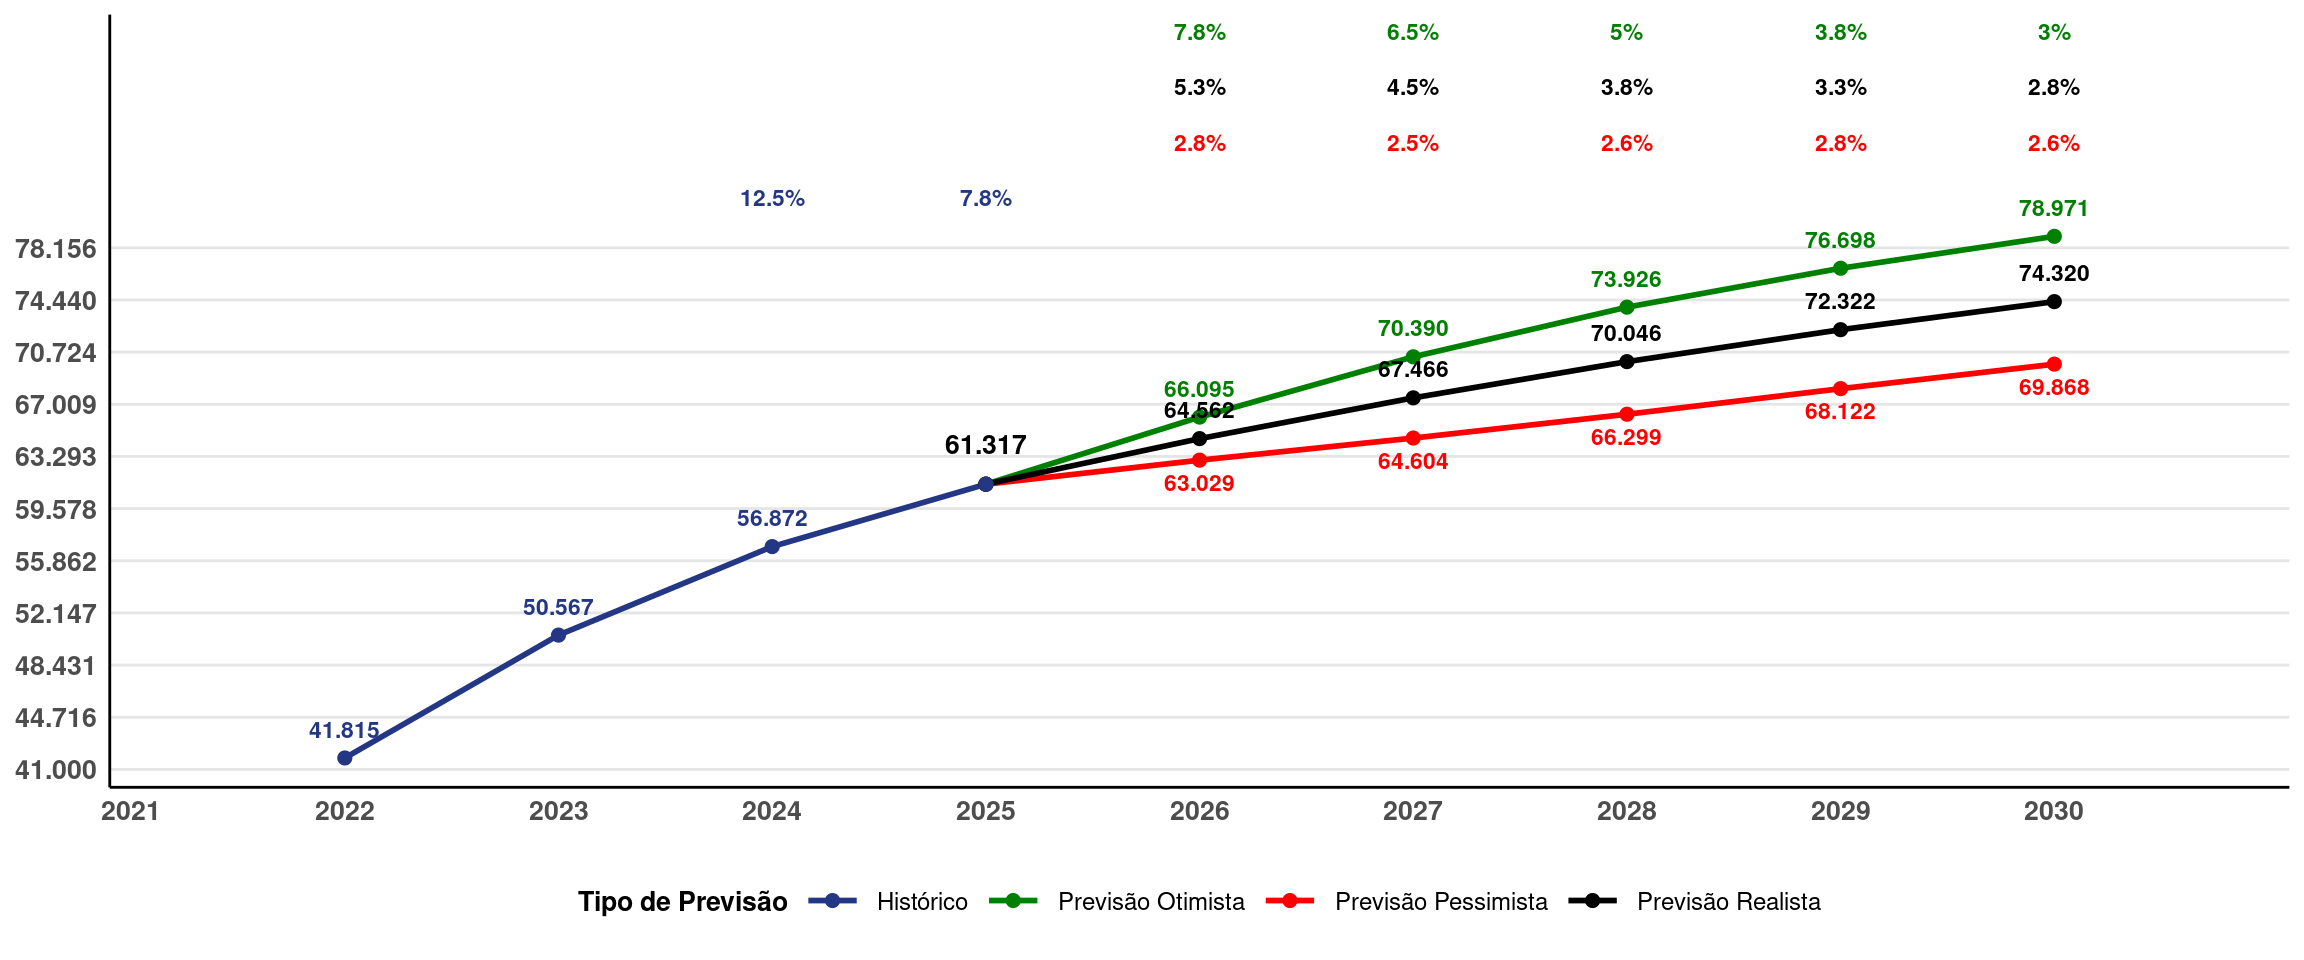
No ano de 2025, a FIR Atlântico registrou um volume de operações 7,8% superior ao ano anterior, situando-se próximo ao patamar de 8,1% previsto no cenário otimista da projeção realizada em 2024. Para o ciclo de 2026, a FIR-AO apresenta uma previsão de crescimento de 2,8% para o cenário pessimista, 5,3% para o cenário realista e 7,8% para o cenário otimista, de acordo com Figura 2.18.
Embora o efeito da atualização do sistema tenha sido claramente observado no CINDACTA II e na FIR-CW, ele não se manifestou de forma tão significativa nas demais FIR. Ainda assim, estima-se que a atualização do SAGITARIO tenha contribuído para um aumento de 2% a 5% nos volumes de tráfego das FIR-BS, FIR-AZ, FIR-RE e FIR-AO.
2.4 ATCO
O desempenho do sistema ATM é impactado por diversos elementos, entre os quais a gestão de recursos humanos assume papel central. Nesse contexto, os Controladores de Tráfego Aéreo (ATCO) exercem função estratégica na manutenção da segurança operacional e na fluidez do tráfego, atuando tanto no ambiente aeroportuário quanto nas diferentes porções do espaço aéreo sob sua responsabilidade.
Para que o serviço de controle de tráfego aéreo alcance níveis elevados de eficiência e eficácia, faz-se necessário um dimensionamento adequado do efetivo, compatível com a demanda operacional, aliado a processos contínuos de capacitação e atualização profissional. Assim, a gestão do efetivo de ATCO configura-se como um dos pilares para a alta performance do sistema.
No cenário nacional, os ATCO estão distribuídos entre distintas organizações prestadoras de serviços de navegação aérea, destacando-se, além das Organizações Regionais do DECEA, a NAV Brasil, empresa pública federal vinculada ao Ministério da Defesa.
2.4.1 EVOLUÇÃO DE ATCO
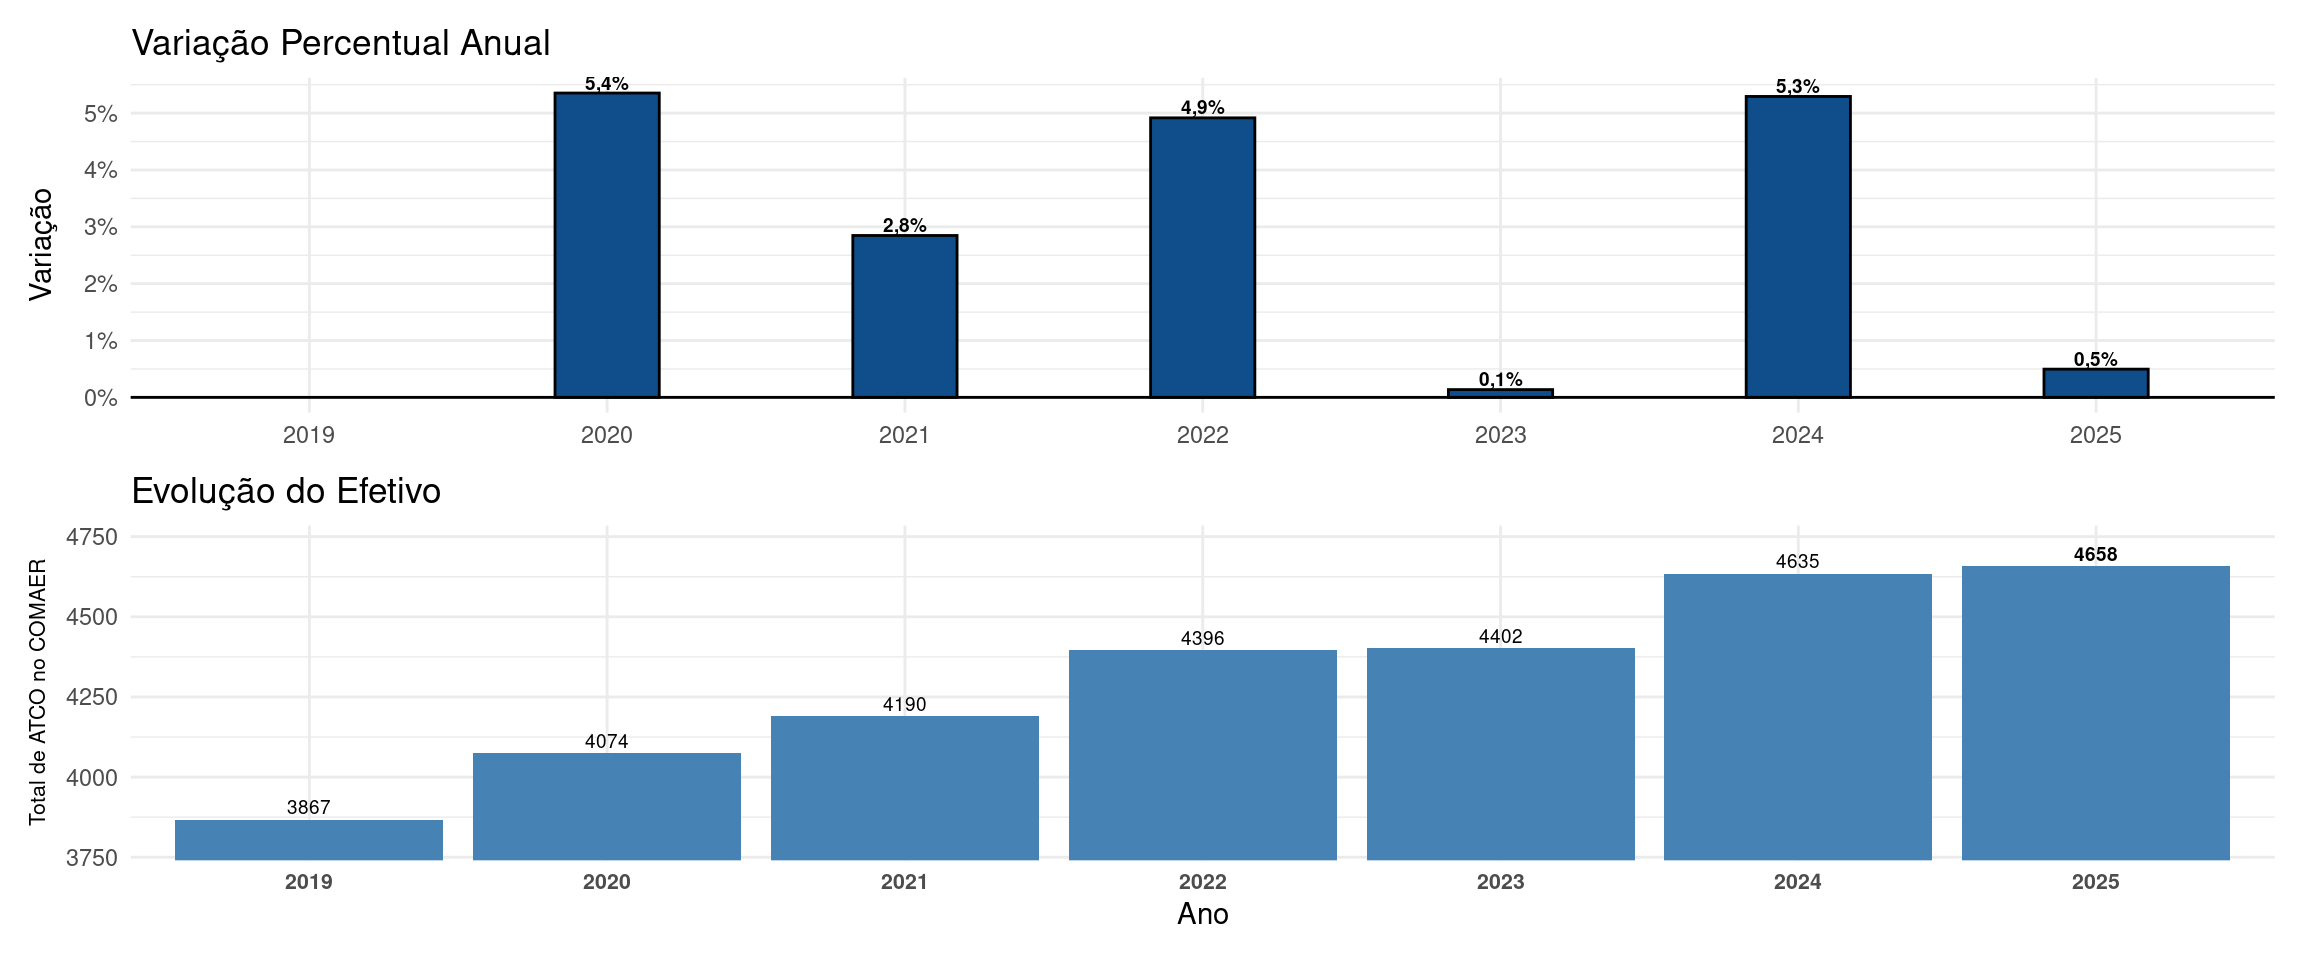
A evolução do efetivo de controladores de tráfego aéreo (ATCO) no COMAER reflete o esforço para adequar a capacidade humana ao volume crescente de operações no espaço aéreo brasileiro. Em 2025, o número de profissionais atingiu a marca de 4.658, consolidando uma trajetória de expansão iniciada em 2019, quando o quadro contava com 3.867 controladores.
Embora o incremento entre 2024 e 2025 tenha sido de 0,50% — um ajuste mais moderado em comparação aos saltos de 5,29% em 2024 e 4,92% em 2022 — a perspectiva histórica revela uma tendência consistente de fortalecimento do pessoal técnico. Esse dimensionamento de pessoal é um fator crítico para absorver a complexidade do tráfego e garantir a segurança operacional, especialmente nas regiões de maior densidade de fluxo.
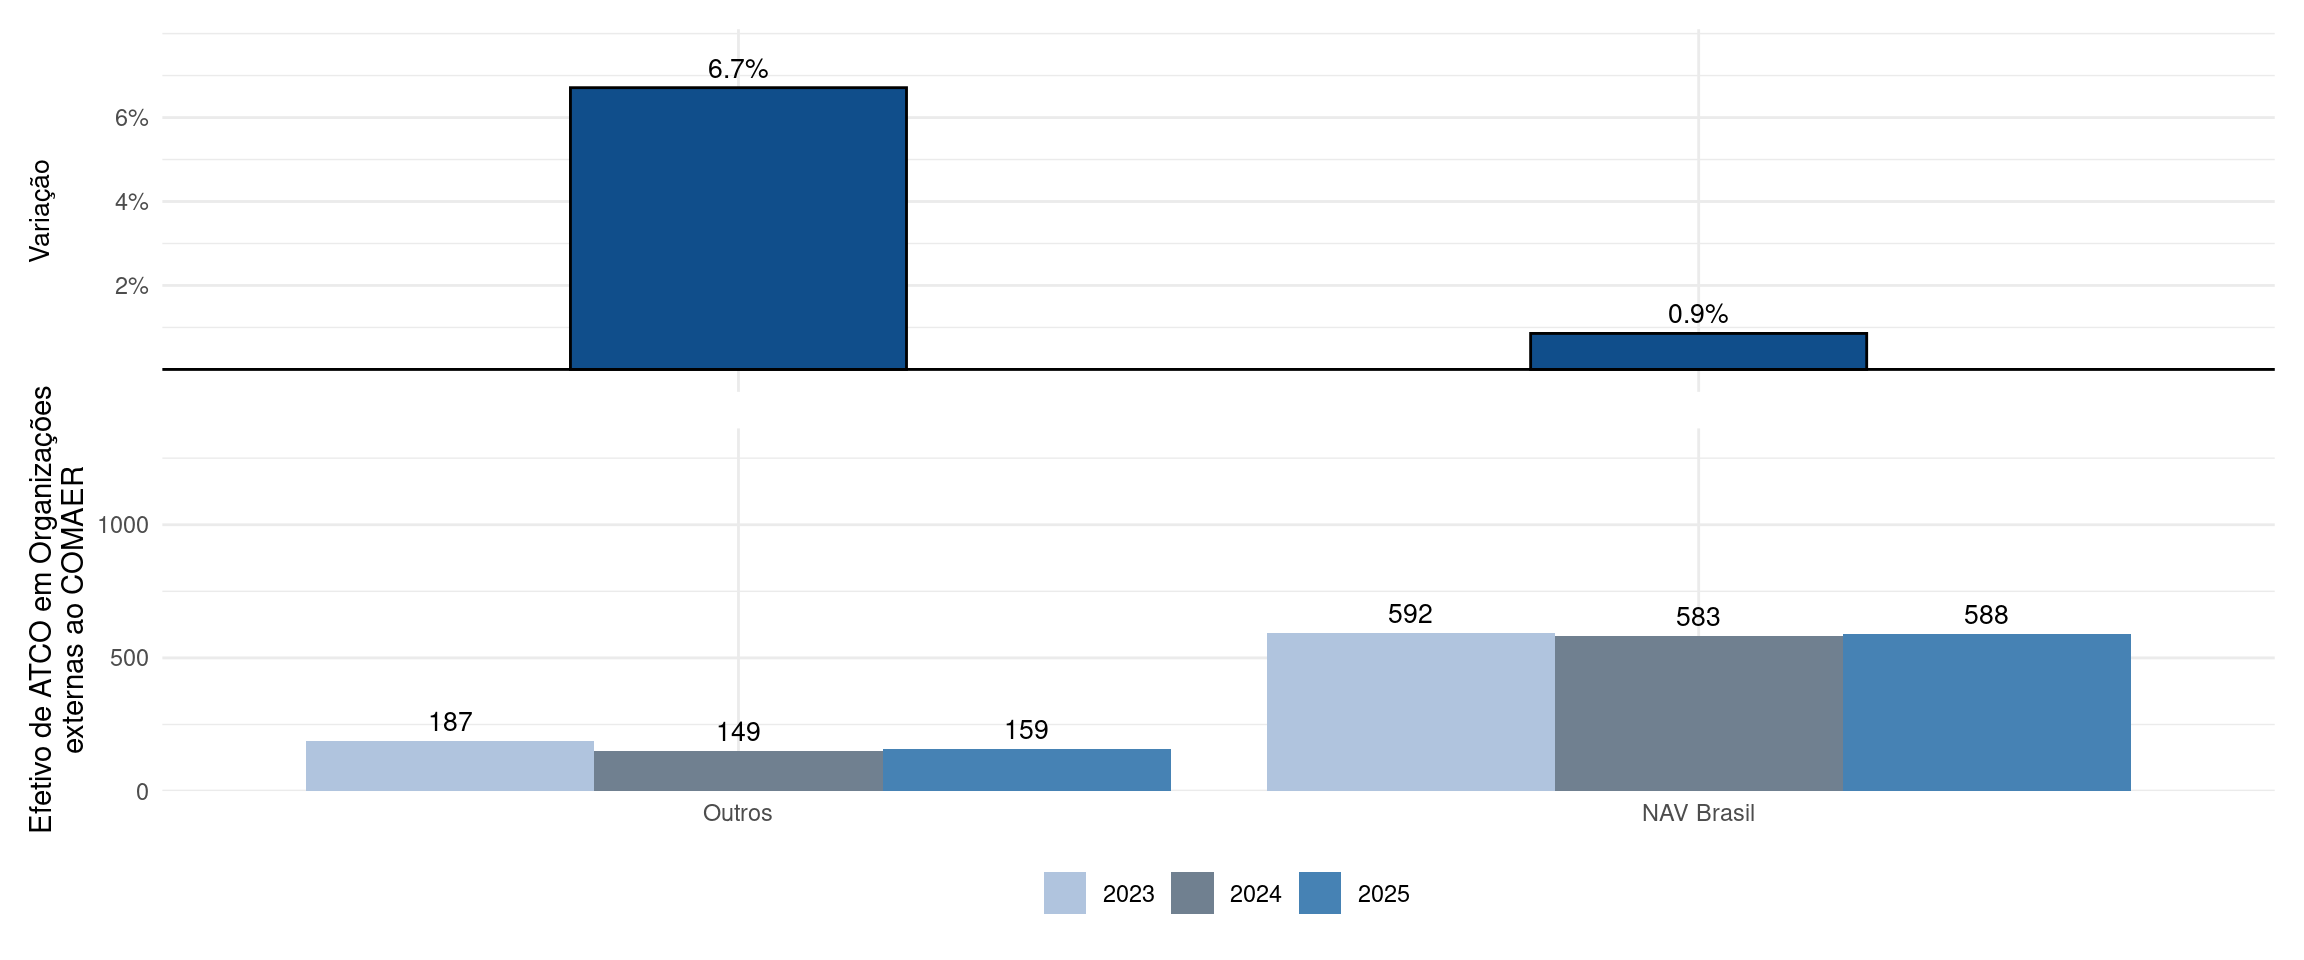
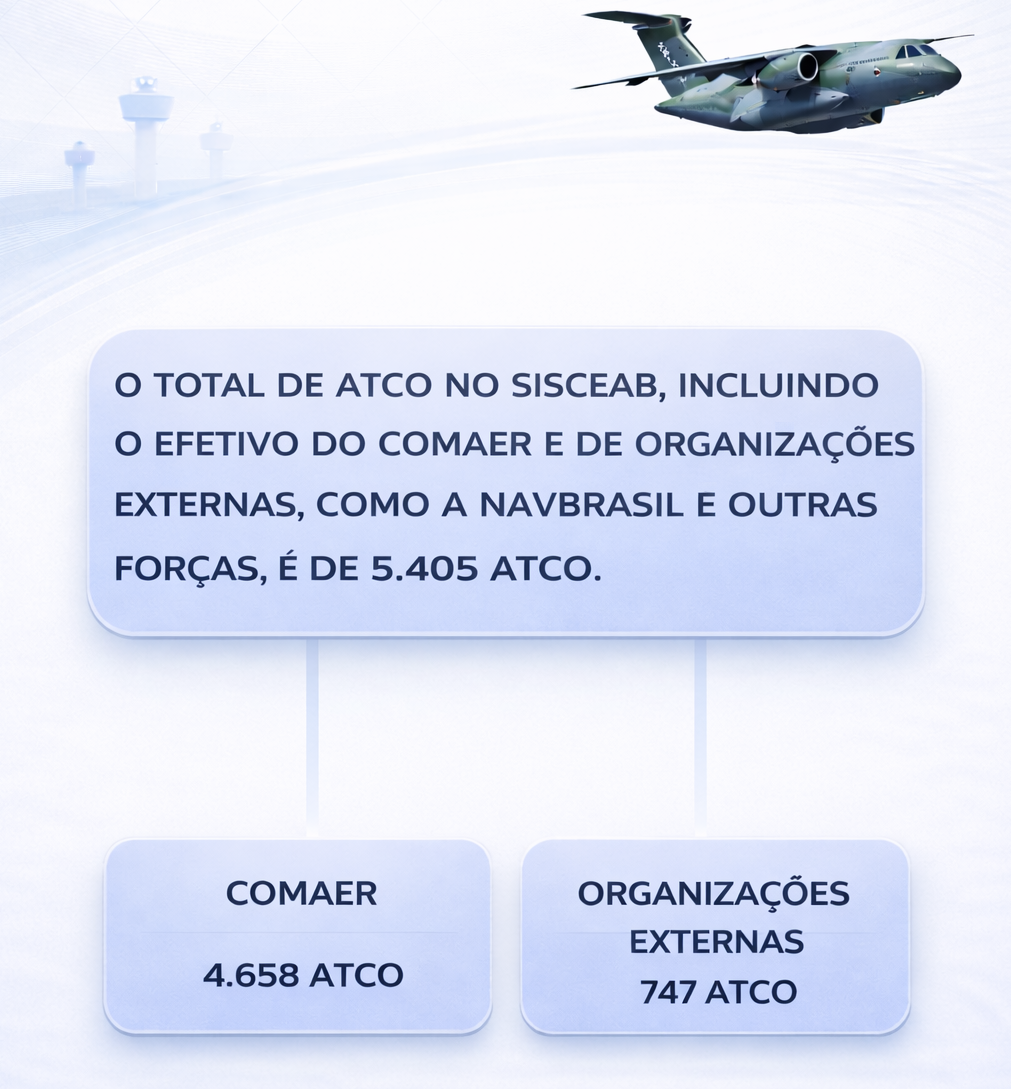
A Figura 2.19 apresenta a força de trabalho de controladores de tráfego aérea no SISCEAB, que atingiu em 2025 o seu patamar mais robusto da série histórica, totalizando 5.406 profissionais em atividade no sistema. Este montante é o resultado da soma do efetivo lotado no COMAER (4.658) com os profissionais atuantes em organizações externas, sendo 589 vinculados à NAV Brasil e 159 alocados em outras instituições.
O crescimento do efetivo global reflete uma estratégia contínua de recomposição e expansão do quadro técnico. No âmbito do COMAER, o número de controladores saltou de 3.867 em 2019 para os atuais 4.658. Em 2025, embora o crescimento direto no COMAER tenha sido de 0,50%, observou-se uma variação positiva de 0,9% na NAV Brasil e um incremento expressivo de 6,7% no grupo de outras organizações externas em comparação ao ano anterior.
A Figura 2.20 apresenta o total de controladores pertencentes ao efetivo do SISCEAB, apenas discriminando os quantitativos de efetivo militar (COMAER) e efetivo civil (NAV BRASIL e Outros).
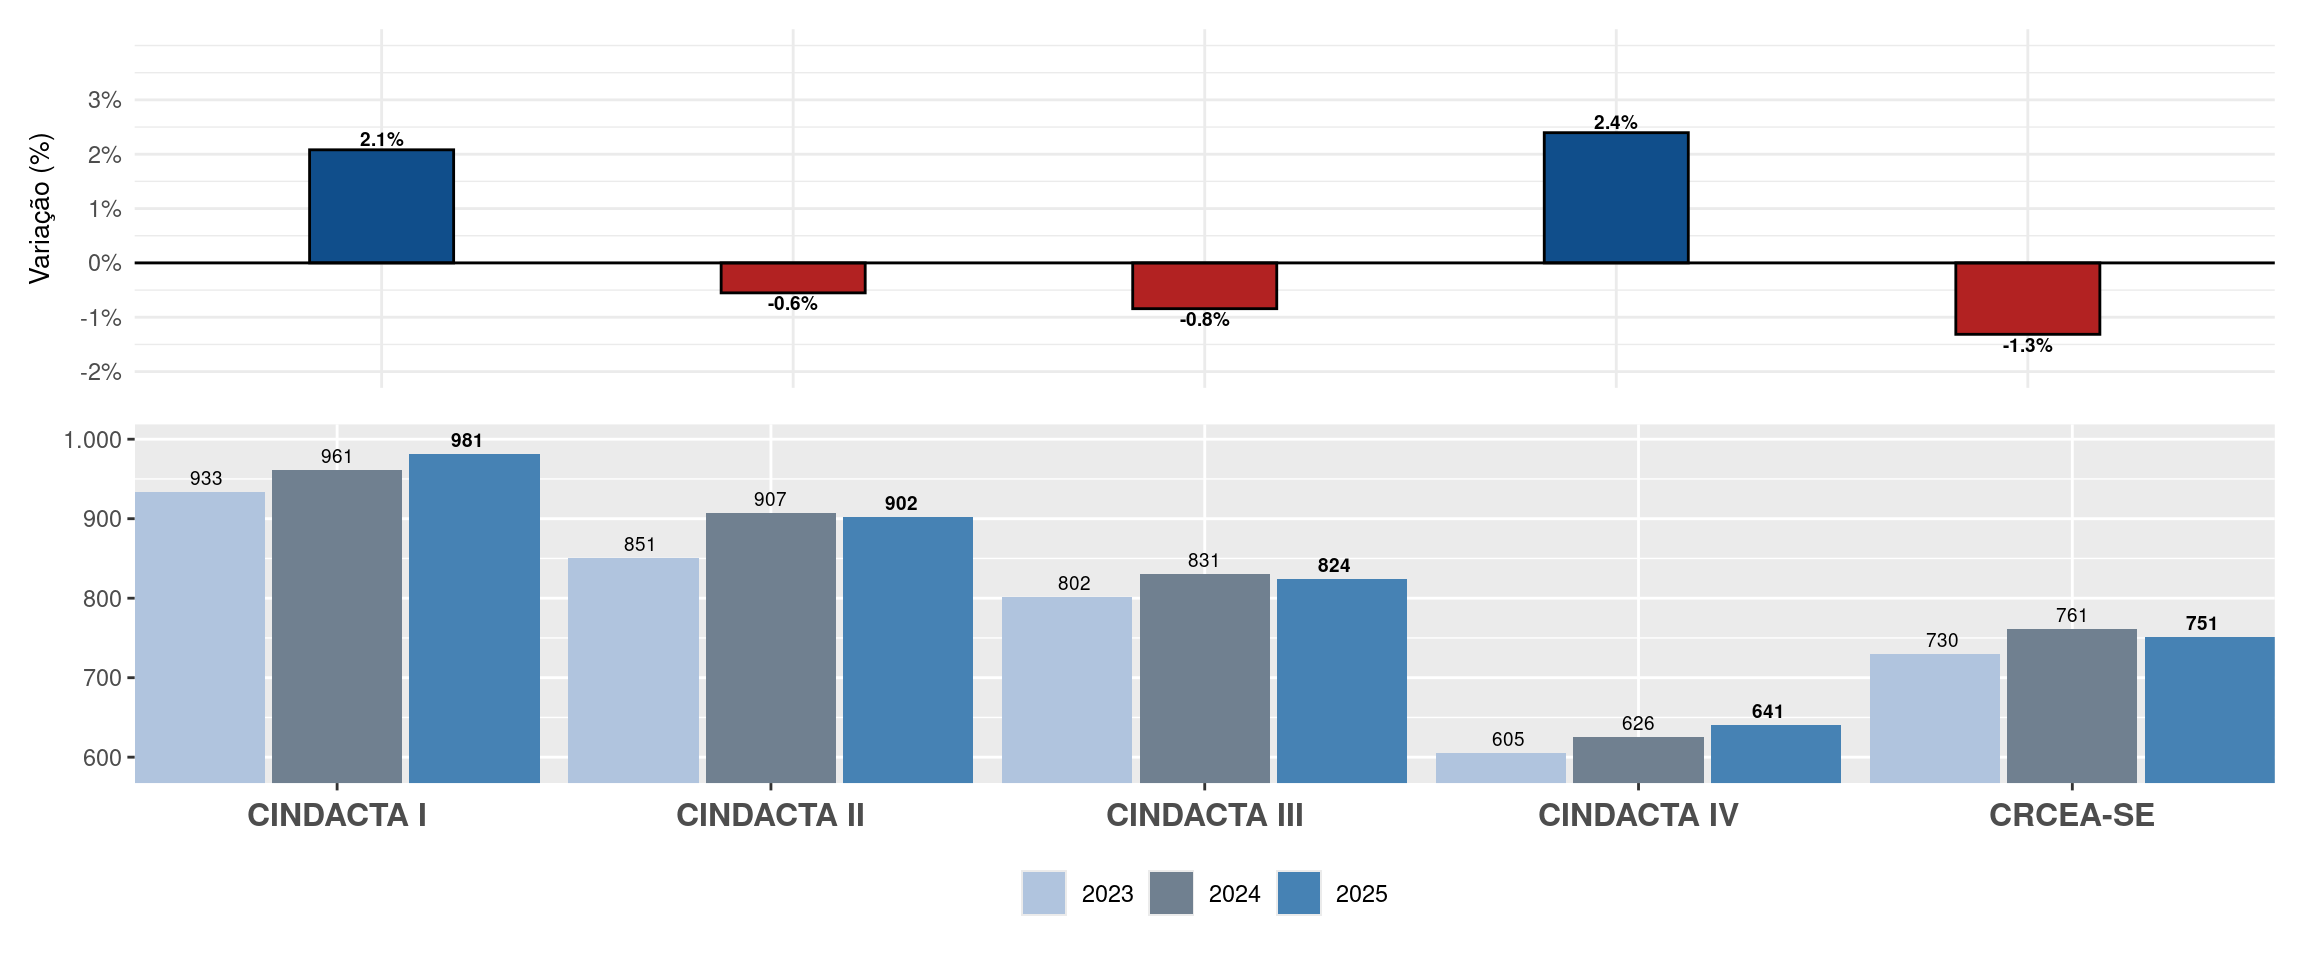
Conforme a Figura 2.21, a variação do efetivo de controladores por regional em 2025 revela um esforço de redistribuição estratégica para equilibrar a força de trabalho com as demandas específicas de cada área de controle. O CINDACTA IV e o CINDACTA I lideraram os índices de crescimento, com altas de 2,4% (641 controladores) e 2,1% (981 controladores), respectivamente, reforçando a capacidade operacional tanto na região amazônica quanto no centro do fluxo aéreo nacional.
Por outro lado, alguns regionais apresentaram retrações pontuais, como o CRCEA-SE, que registrou a maior redução percentual (1,3%, totalizando 751 ATCOs), seguido pelo CINDACTA III (0,8%, com 824 ATCOs) e pelo CINDACTA II (0,6%, encerrando o ano com 902 ATCOs). Essas oscilações indicam um ajuste dinâmico do efetivo do COMAER, que somou 4.658 controladores de tráfego aéreo, visando otimizar a alocação técnica conforme a evolução da densidade de tráfego, garantindo a resiliência do sistema para as operações de 2026.
2.4.2 NÍVEL DE PROFICIÊNCIA DE INGLÊS DOS ATCO
O DECEA busca capacitar seus controladores de tráfego aéreo conforme os requisitos de proficiência linguística estabelecidos pela OACI no Documento 9835 (Manual on the Implementation of Language Proficiency Requirements). Segundo esses requisitos, o Nível de Proficiência (NP) varia de 1 a 6, sendo o NP 4 o nível mínimo operacional exigido.
É importante esclarecer que o ATCO brasileiro possui capacitação para realizar as comunicações padronizadas de controle de tráfego aéreo em inglês, utilizando a fraseologia prevista na legislação em vigor, independentemente do NP alcançado.
Outrossim, ressalta-se que o Comando da Aeronáutica instituiu ações sistêmicas nas escolas de formação e nas Organizações Regionais para capacitar e avaliar os controladores segundo os critérios da OACI. Essas medidas incluem investimentos em treinamento e ações voltadas ao alcance de metas a médio e longo prazo, visando garantir a segurança, a eficiência do tráfego aéreo e o atendimento às operações internacionais no país.
A Figura 2.23 apresenta o nível de proficiência em língua inglesa distribuído pelas Organizações Regionais do DECEA.
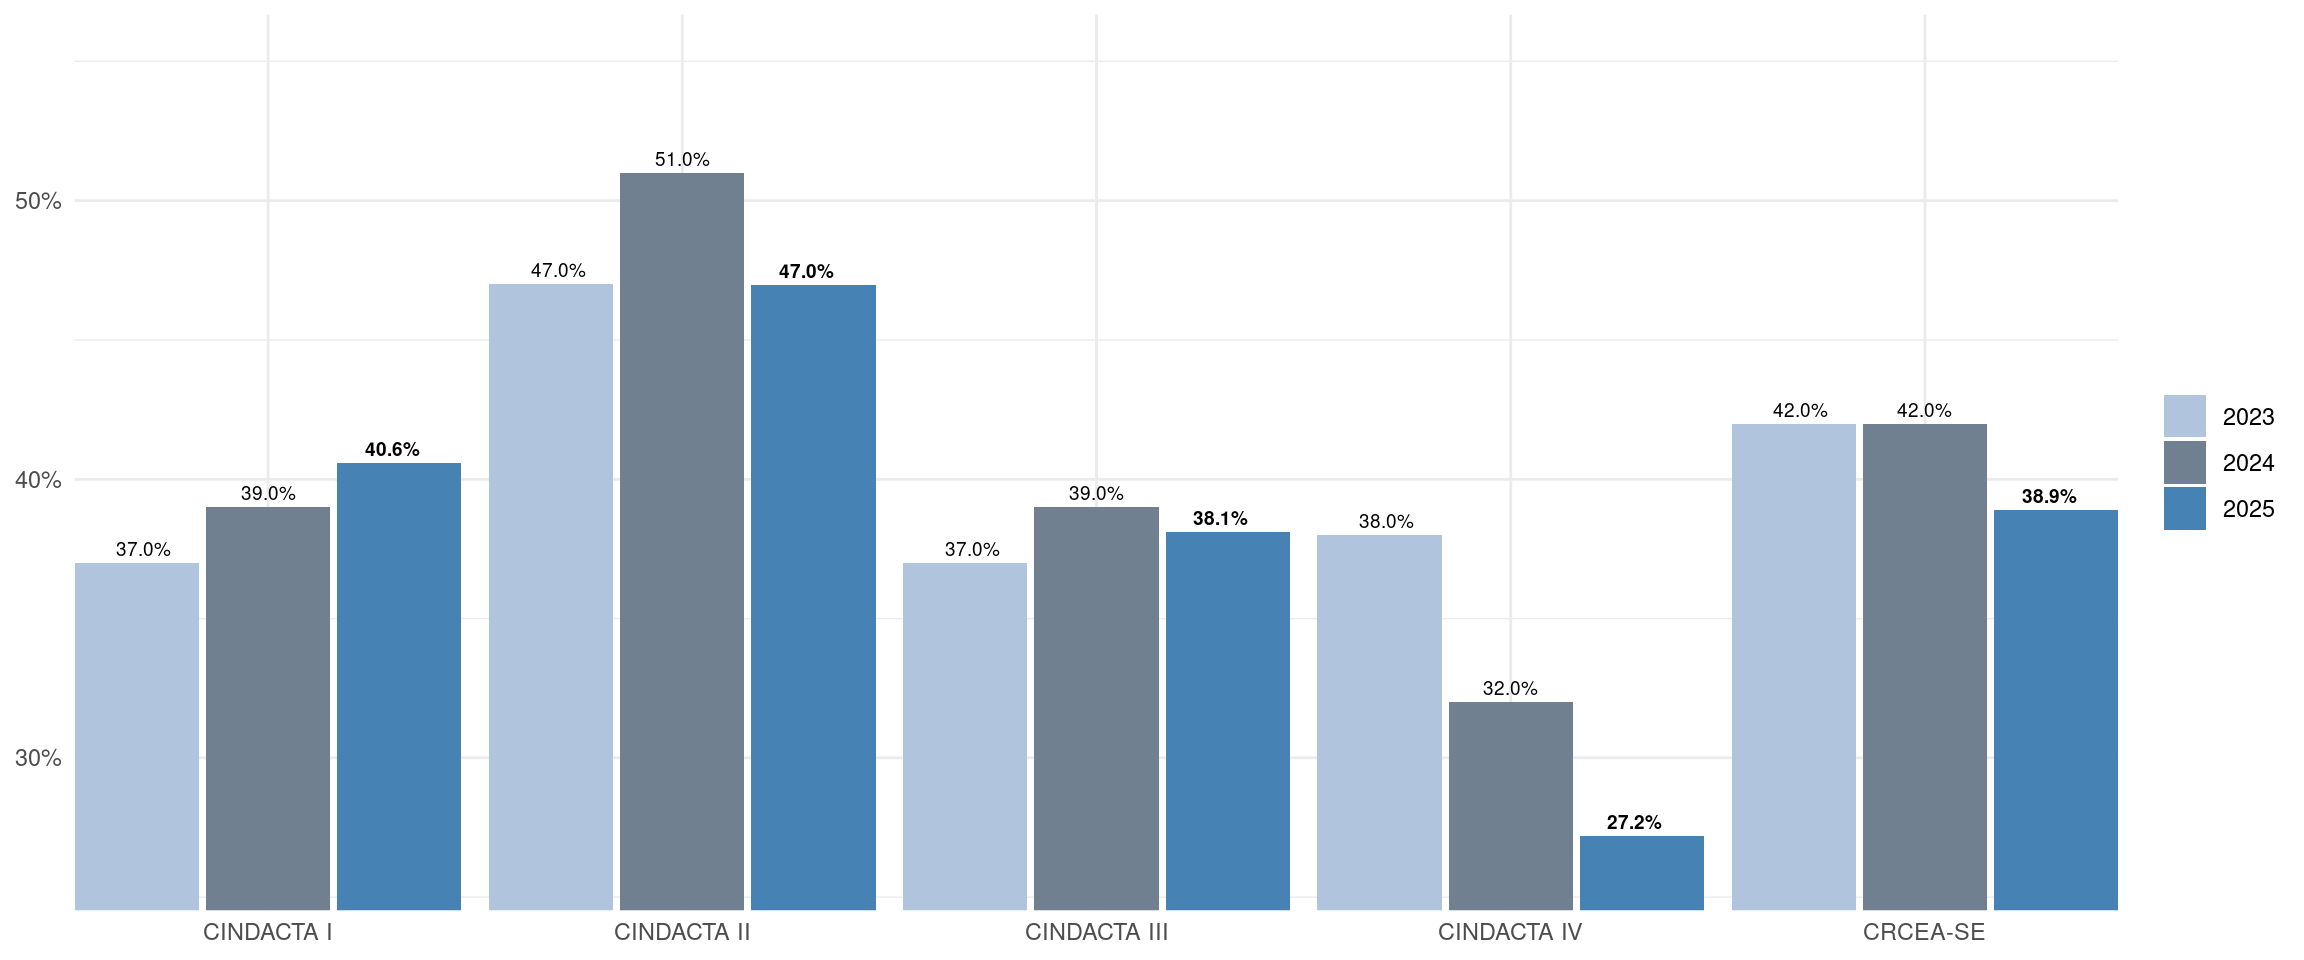
O Nível de Proficiência Linguística (NP) do efetivo ATCO por Regional em 2025 é um indicador crítico de qualidade operacional, visto que o NP 4 é o nível mínimo internacionalmente estabelecido para operações seguras e eficazes. A distribuição dos dados demonstra um cenário heterogêneo entre as diferentes áreas de controle do SISCEAB.
O CINDACTA II destaca-se com o maior índice de proficiência adequada do país, registrando 47,0% do seu efetivo no patamar operacional desejado, seguido pelo CINDACTA I, que apresenta um índice de 41,0%, consolidando a capacidade técnica nas regiões de maior fluxo aéreo nacional.
O CRCEA-SE, responsável pela área de maior densidade de tráfego (TMA-SP e TMA-RJ), mantém 39,0% dos seus controladores no nível NP 4 ou superior, enquanto nas demais regiões, os índices apresentam marcas distintas, com o CINDACTA III registrando 38,0% do efetivo com proficiência adequada e o CINDACTA IV apresentando o índice mais baixo do sistema, com 27,0% de controladores atingindo o nível NP 4.
2.5 FATORES METEOROLÓGICOS
A aviação é um dos setores econômicos mais sensíveis aos fatores meteorológicos. Historicamente, grande parte dos avanços na previsão do tempo tem sido para a melhoria dos serviços voltados ao setor da navegação aérea. Nesse sentido, as informações meteorológicas são indispensáveis ao planejamento dos voos e essenciais à segurança e à eficiência das operações aéreas.
As informações meteorológicas devem atender aos critérios de disponibilidade, pontualidade e qualidade. O Portal REDEMET é o meio oficial disponibilizado pelo DECEA para a consulta de informações e produtos de meteorologia, de modo rápido, eficaz e seguro.
Em relação aos aeroportos, para que se avalie as condições meteorológicas, faz-se necessário estabelecer os critérios de teto e visibilidade. A Tabela 2.8 apresenta os parâmetros considerados para as condições meteorológicas de voo visual (VMC) e por instrumentos (IMC), bem como condições marginais.
| Visibilidade (Km) | ||||
|---|---|---|---|---|
| < 3 | (3, 5) | ≥ 5 | ||
| Teto (ft) | ≥ 1.500 | IMC | MRG | VMC |
| (1.000, 1.500) | IMC | MRG | MRG | |
| < 1.000 | IMC | IMC | IMC | |
NOTA 1: Em função das diferenças dos critérios para cada aeroporto, o quadro anterior foi criado com o intuito de permitir a comparação das condições meteorológicas nos aeroportos.
A Figura 2.24 exibe, de acordo com os critérios de teto e visibilidade apresentados, as condições meteorológicas de operação dos aeroportos verificadas no período entre 1º de janeiro e 31 de dezembro de 2025.
NOTA 2: Os percentuais menores que 3% não foram demonstrados no gráfico para uma melhor visualização, por serem de menor representatividade.
As condições meteorológicas nos aeroportos brasileiros são, em geral, favoráveis às operações de tráfego aéreo, ressaltando que as condições IMC não são impeditivas para a operação de aeronaves.
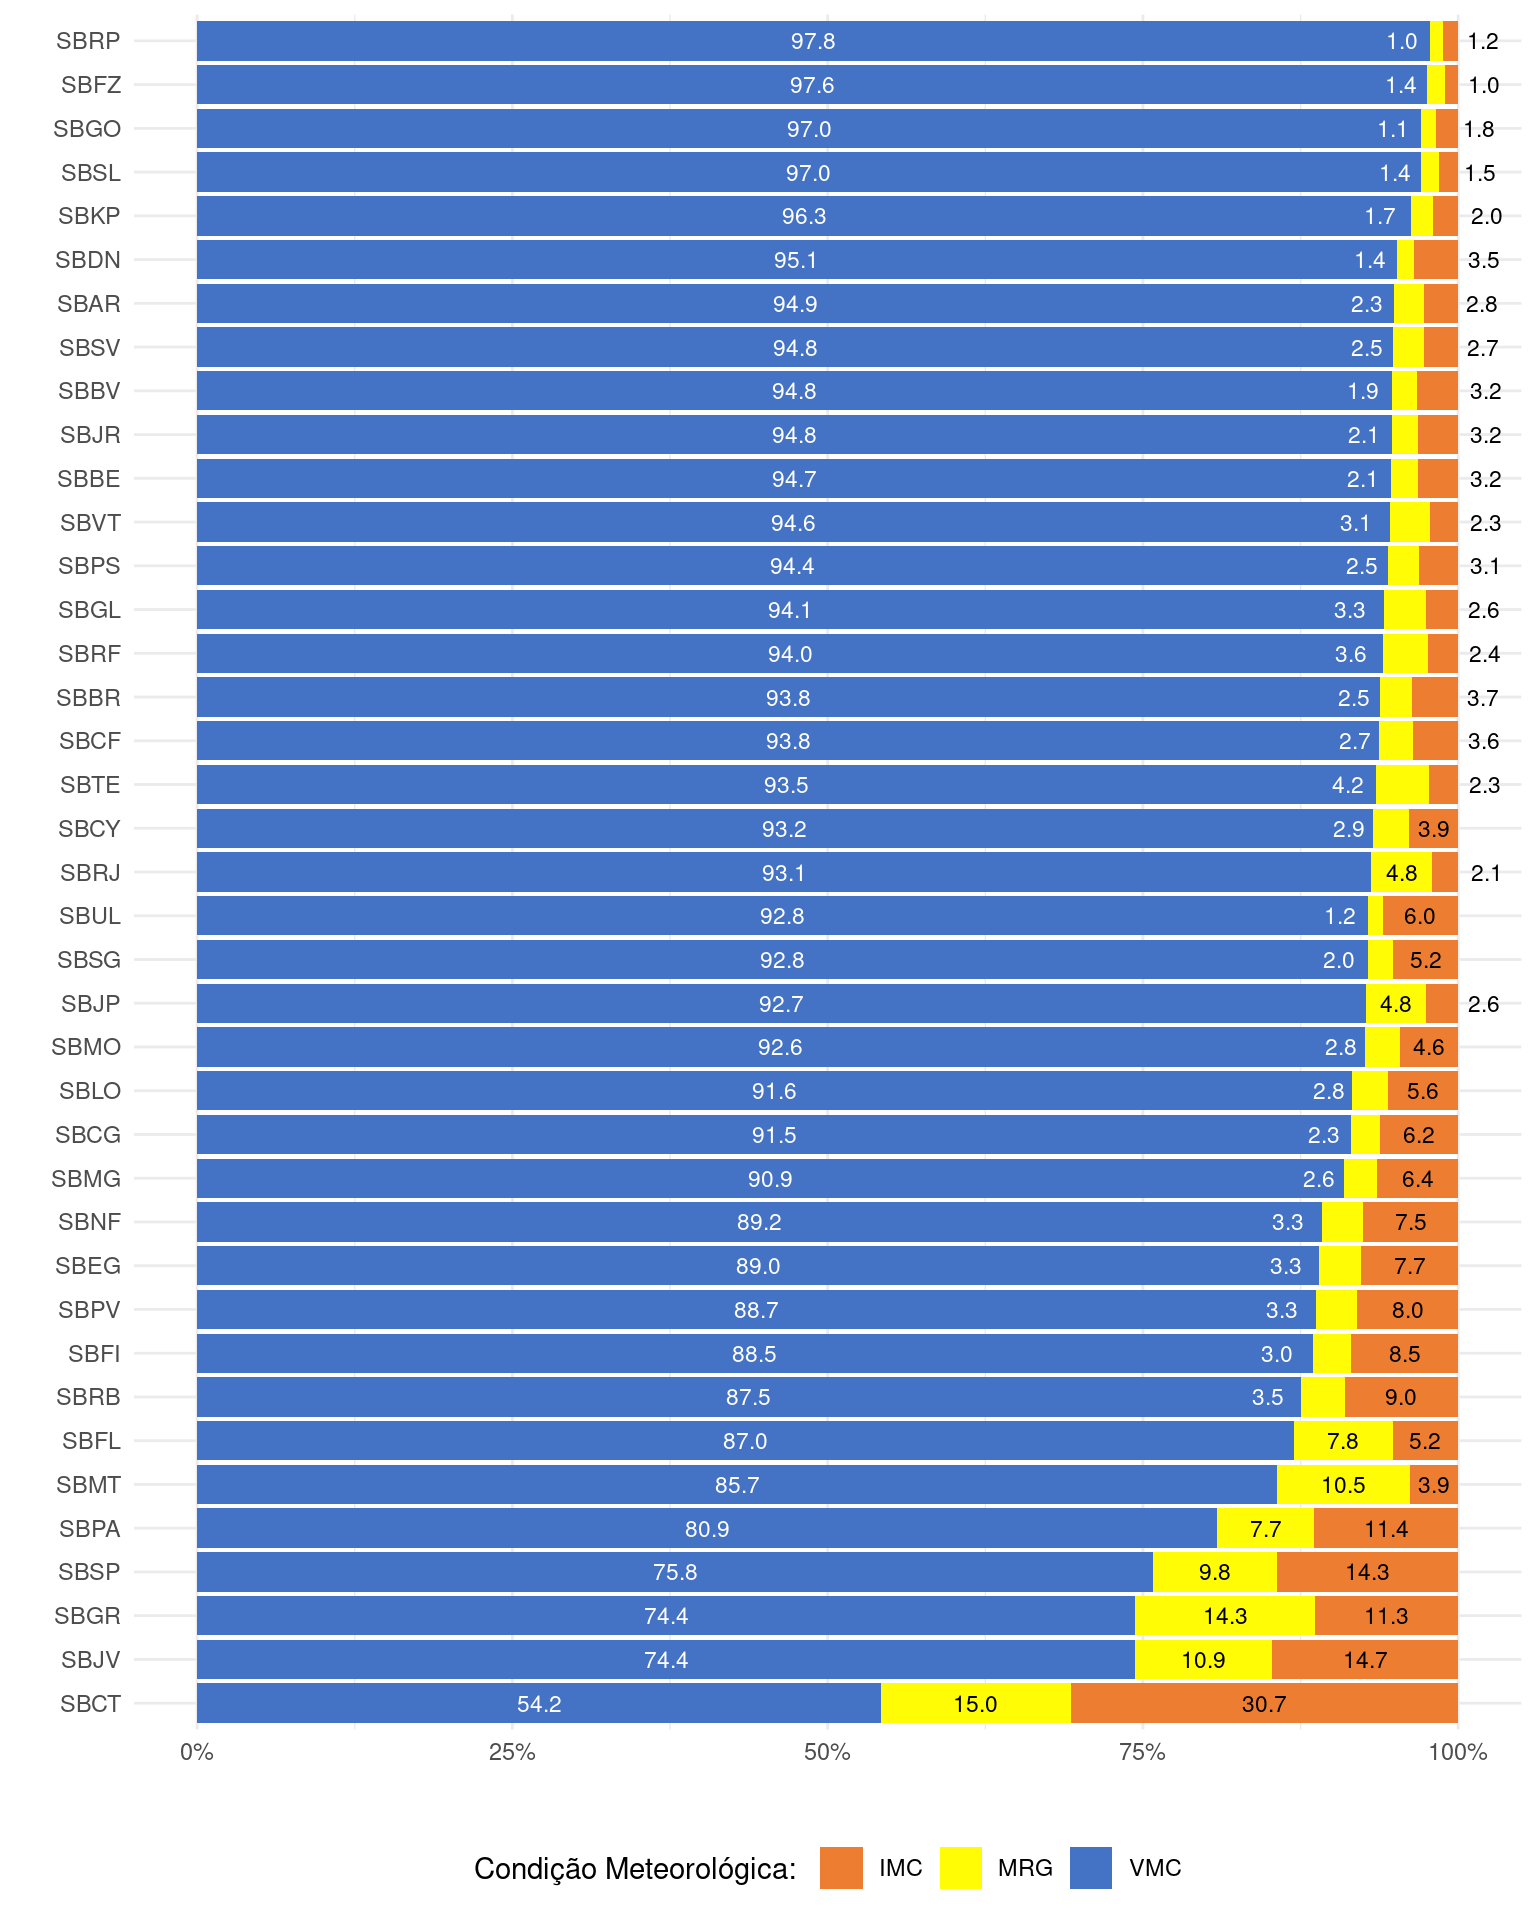
A análise das condições meteorológicas por aeródromo em 2025 é fundamental para compreender a disponibilidade operacional do espaço aéreo, uma vez que o teto e a visibilidade determinam se um voo pode ser realizado sob Condições de Voo Visual (VMC), por Instrumentos (IMC) ou em condições Marginais (MRG). O levantamento demonstra que a grande maioria dos principais aeroportos brasileiros operou com altos índices de disponibilidade visual, garantindo fluidez às operações.
Os dados revelam que uma parcela significativa das localidades monitoradas manteve condições VMC acima de 90% do tempo. Destacam-se aeródromos como Ribeirão Preto (SBRP), Fortaleza (SBFZ) e Goiânia (SBGO), que registraram disponibilidades visuais de 97,8%, 97,6% e 97,0%, respectivamente. Outros terminais de alta densidade, como Confins (SBCF) e Santos Dumont (SBRJ), também operaram com índices elevados de VMC, situando-se em 93,8% e 93,1%.
Em contrapartida, algumas localidades enfrentaram desafios meteorológicos mais frequentes, com destaque para Curitiba (SBCT), que apresentou o menor índice de VMC entre os grandes hubs, registrando 54,2% e sendo significativamente impactado por condições IMC (30,7%) e MRG (15,0%). Na região Norte, Rio Branco (SBRB) e Porto Velho (SBPV) registraram incidências de condições IMC de 9,0% e 8,0%, respectivamente, reforçando a necessidade de uma infraestrutura de auxílios à navegação para garantir a regularidade nessas áreas. Já no eixo paulista, os aeroportos de Congonhas (SBSP) e Guarulhos (SBGR) mantiveram índices de IMC de 14,3% e 11,3%, refletindo a sazonalidade característica de fenômenos como nevoeiros na região Sudeste.
2.6 PROJETOS NO SISCEAB
O Programa SIRIUS é a iniciativa estratégica do Comando da Aeronáutica (COMAER) voltada à evolução do Sistema de Controle do Espaço Aéreo Brasileiro (SISCEAB), em resposta ao crescimento do tráfego aéreo, à ampliação da diversidade de meios aéreos e aos avanços tecnológicos no setor da aviação.
Conduzido pelo Departamento de Controle do Espaço Aéreo (DECEA), o Programa SIRIUS tem promovido diversos benefícios ao Sistema, contribuindo para o aumento contínuo da capacidade de Defender, Controlar e Integrar o espaço aéreo sob jurisdição brasileira, que abrange aproximadamente 22 milhões de km².
Por meio do Programa SIRIUS, o DECEA gerencia um conjunto de empreendimentos estratégicos e seus projetos correlatos, destinados à modernização e ao aprimoramento contínuo do SISCEAB, com o objetivo de atender às necessidades da sociedade brasileira e, em especial, dos usuários do espaço aéreo do país. Esses empreendimentos abrangem áreas como gerenciamento de tráfego aéreo, comunicação, navegação e vigilância, meteorologia aeronáutica, segurança cibernética, busca e salvamento, recursos humanos e sustentabilidade, entre outras, contribuindo para o fortalecimento da infraestrutura e da eficiência da navegação aérea nacional.
Informações detalhadas sobre os empreendimentos, projetos e iniciativas do Programa SIRIUS podem ser consultadas no portal oficial do programa:
2.7 SEMINÁRIO DE PERFORMANCE ATM
O Seminário de Performance ATM busca consolidar-se como o principal fórum nacional sobre o tema, com apoio do DECEA, por meio da Comissão de Performance ATM. O evento tem como objetivos incentivar pesquisas e projetos na área, promover a colaboração entre especialistas das diversas áreas do SISCEAB e fomentar a busca por soluções práticas para os desafios do ATM nacional.
Contando com a participação de representantes do Brasil e do exterior, a quarta edição do Seminário de Performance ATM foi realizada entre os dias 14 e 16 de outubro de 2025, na Universidade Anhembi Morumbi, em São Paulo (SP). O evento promoveu debates sobre o uso de inteligência artificial, a redução de emissões de CO₂ e a gestão preditiva do espaço aéreo.
A cooperação internacional, como observado em edições anteriores, constituiu um dos pilares do seminário. Entre os palestrantes internacionais, destacaram-se representantes da Civil Air Navigation Services Organisation (CANSO), da European Organisation for the Safety of Air Navigation (EUROCONTROL), da Federal Aviation Administration (FAA) e da NAV Canada. As apresentações abordaram temas como a harmonização entre demanda e capacidade, a operacionalização de indicadores de performance e o uso de tecnologias voltadas à melhoria da eficiência e à redução das emissões de CO₂.
Os avanços tecnológicos e operacionais promovidos pelo DECEA em benefício dos usuários do transporte aéreo e da comunidade aeronáutica também foram apresentados, com destaque para o Projeto Eco Norte, que contempla a reestruturação das Terminais Belém, Cuiabá e Manaus, visando à redução do tempo de voo, economia de combustível e diminuição das emissões de gases poluentes. Adicionalmente, foram discutidos temas como o uso da inteligência artificial na aviação, a integração entre meteorologia e gerenciamento de tráfego aéreo para uma gestão preditiva do espaço aéreo, a análise de desempenho para melhoria contínua da Terminal São Paulo e os desafios relacionados ao monitoramento em tempo real do espaço aéreo brasileiro.
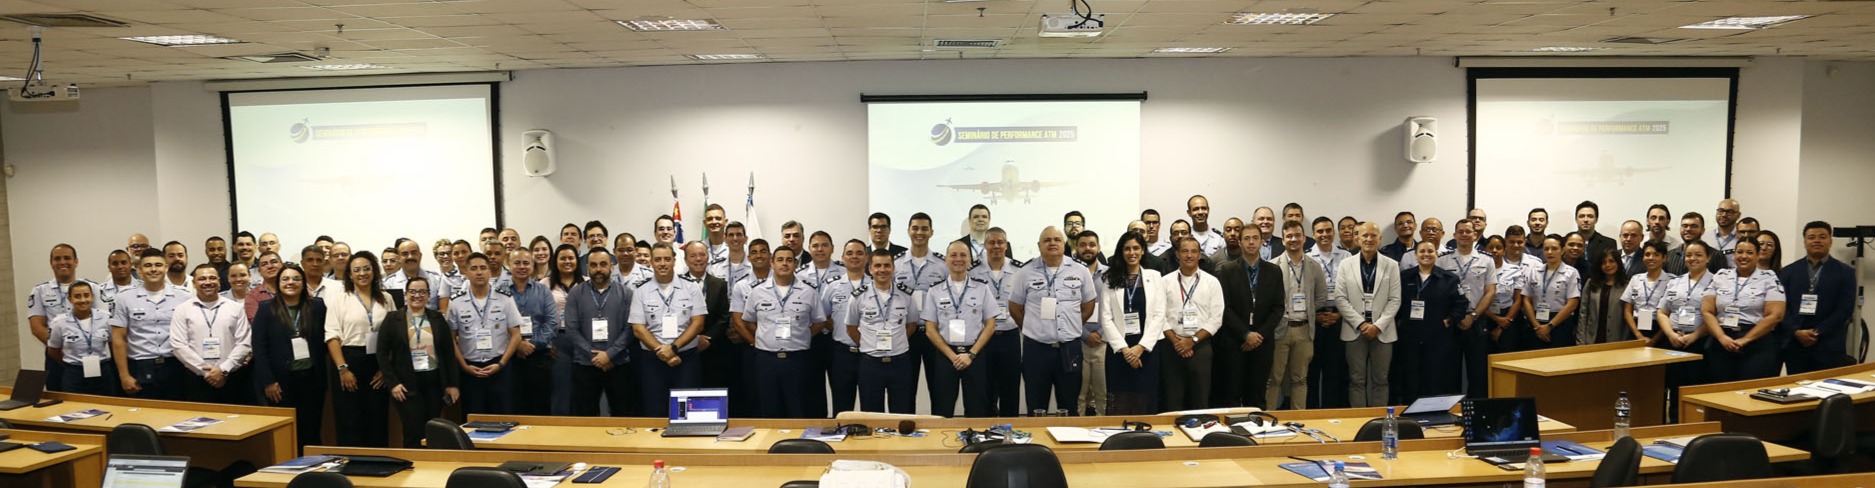
As discussões realizadas no Seminário de Performance ATM 2025 reforçaram a relevância do evento no cenário nacional e internacional. A edição de 2026 do Seminário está prevista para ocorrer no segundo semestre, com informações a serem disponibilizadas oportunamente no portal do DECEA.